애플이 1위를 되찾은 이틀, 시총 상위는 CAPEX 받는 쪽을 팔았습니다 — 엔비디아 -9.26%, 마이크론 -17.46%

제작 노트 · 조사 에이전트 4 · 원장 93행 · 본문 숫자 86/86 원장 대조 · 반론 2회(반박 수정 뒤 통과) · 집필 모델 fable · 42분
수싸움 노트 · 담당 문지호(정책·지정학) · 선거 이틀의 시총 재편을 협상 테이블처럼 복기합니다 숫자 원천: ① 알파증류소 수집 DB(코스피·코스닥·종목 종가, 투자자별 순매수, 후행 PER) ② 공개 지수 시세(S&P500·나스닥·미 대형주 등락, 시가총액 역산) ③ 국내 증권가 자료(10/30~11/6) ④ 공개 역사 데이터(2000·2018 낙폭, 검증 원장 refs.md). 확인되지 않은 수치는 '참고값'으로 표시합니다.
1. 결론 먼저 — 시장은 선거를 CAPEX 축소로 읽었고, 청구서는 받는 쪽에 보냈습니다
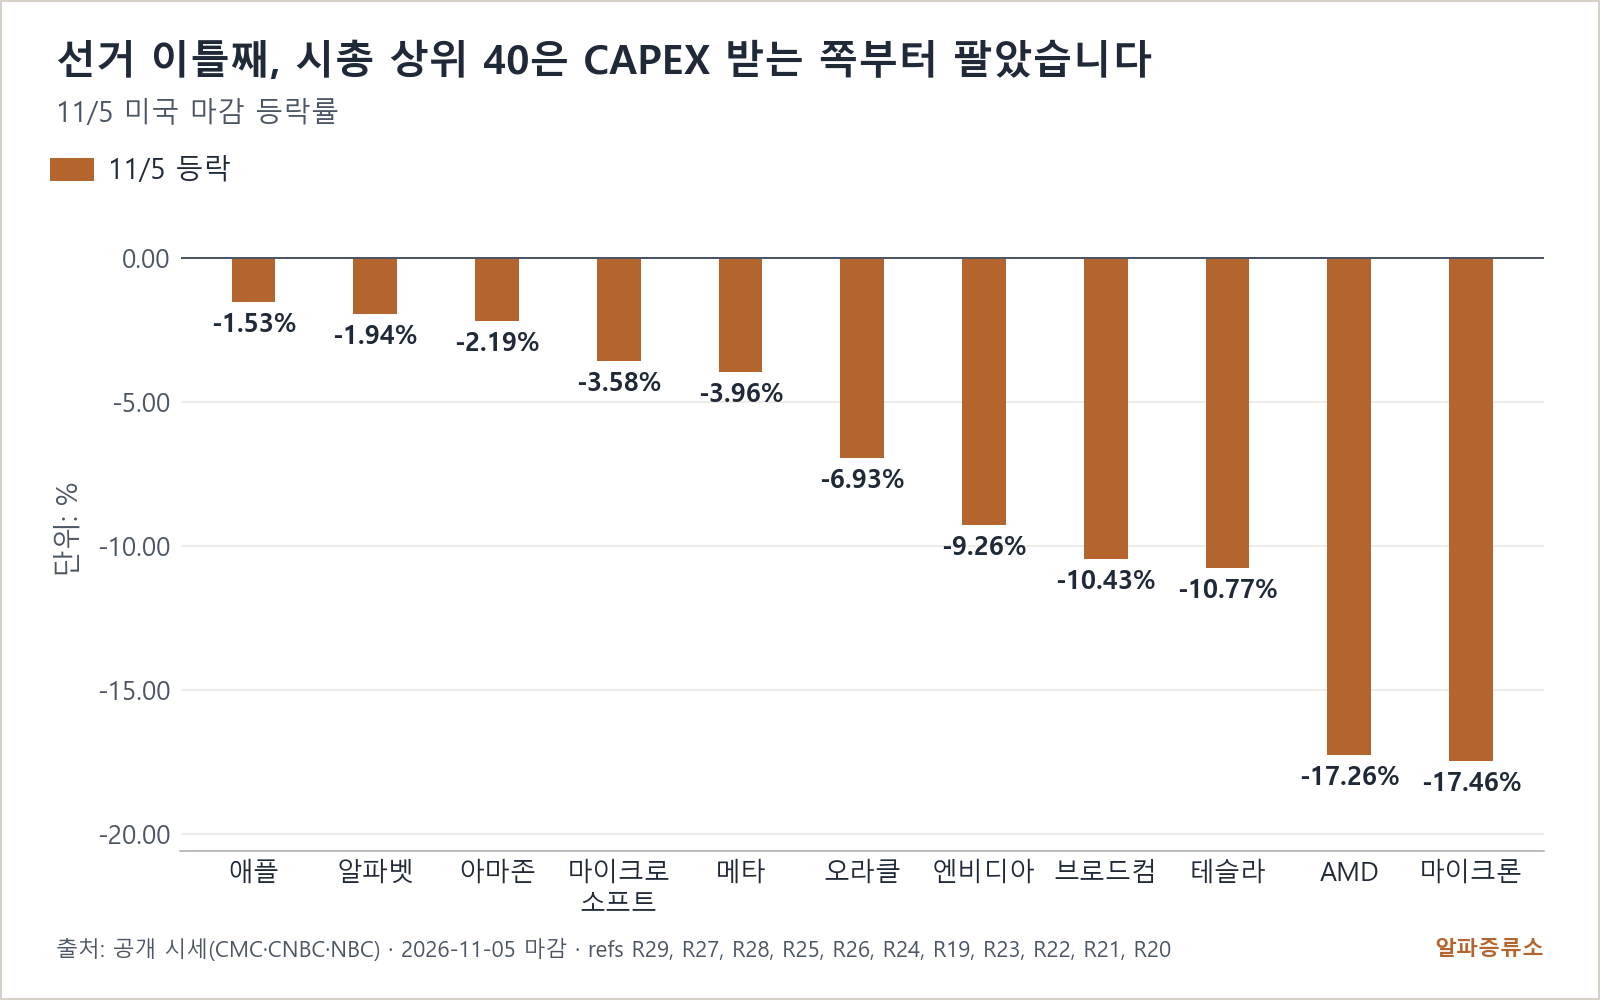
판부터 보겠습니다. 선거 다음 날인 11/4 S&P500은 +1.58%로 결과를 반겼지만, 11/5에는 -4.36%로 돌아섰습니다(11/5 마감). 이틀을 합치면 S&P500 -2.84%, 코스피 -4.69%입니다(11/3→11/5 종가). 데스크 판단은 이렇습니다. 시장이 판 것은 선거 자체가 아니라 'AI 설비투자가 늦어진다'는 가정이고, 그 청구서는 투자를 쓰는 쪽이 아니라 받는 쪽에 갔습니다. 11/5 마감에서 애플 -1.53%, 알파벳 -1.94%인데 엔비디아 -9.26%, 마이크론 -17.46%였습니다.
지금 켜진 위험과 기회는 셋입니다. 첫째, 실적과 주가의 괴리가 극단입니다. AMD는 3분기 비GAAP EPS 2.09달러로 시장 예상 1.95달러를 넘기고도(11/3 장후 발표) 11/5 -17.26%였습니다. 둘째, 한국은 받는 쪽의 끝이라 낙폭이 미국보다 깊습니다. SK하이닉스는 6/22 고점 대비 -56.7%, 삼성전자는 6/18 고점 대비 -44.4%입니다(11/5 종가). 셋째, 규제가 '금지'가 아니라 '비용'으로 정리되면, 가장 많이 팔린 쪽이 가장 먼저 되돌아갈 자리에 있습니다.
2. 핵심 표 — 선거 전후 이틀, 시총 상위와 한국 2사의 가격
| 구분 | 11/4(선거 다음 날) | 11/5(이틀째) | 비고 |
|---|---|---|---|
| S&P500 | +1.58% | -4.36% | 11/3→11/5 -2.84% |
| 나스닥 | - | -5.52% | 나스닥100 -6.3% |
| 애플 | +5.31%(참고값) | -1.53% | 시총 5.001조달러, 1위(참고값) |
| 엔비디아 | -3.2%(참고값) | -9.26% | 시총 4.385조달러(참고값), 10/6 고점 대비 -24.1%(참고값) |
| 마이크론 / AMD | - | -17.46% / -17.26% | 필라델피아 반도체지수 -12.3% |
| 삼성전자 | - | 201,500원 | 11/3→11/5 -9.23%, 6/18 고점 대비 -44.4% |
| SK하이닉스 | - | 1,264,000원 | 11/3→11/5 -10.61%, 6/22 고점 대비 -56.7% |
| 코스피 | - | 5,383.80 | 11/3→11/5 -4.69%, 6/22 고점 대비 -40.9% |


표의 순서가 곧 이번 주의 수읽기입니다. 11/4 애플은 시총 5.08조달러로 엔비디아 4.82조달러를 넘겨 1위를 되찾았고, 11/5에도 격차 약 0.6조달러를 지켰습니다(공개 시세 역산, 참고값). 투자를 받는 쪽은 11/5 엔비디아 -9.26%, 브로드컴 -10.43%, 테슬라 -10.77%였습니다. 한국 2사는 11/4 미국 상승을 끼고도 11/3→11/5 -9.23%·-10.61%였고, 11/5 미국 급락(-4.36%, 반도체지수 -12.3%)은 11/6 국내 장에 반영됩니다.
3. 수싸움 — 판, 패, 상대의 수, 시장 가격, 다음 수
판: 싸움의 대상은 선거가 아니라 2028년 데이터센터 통전 계획입니다. 민주당은 상원 54석, 하원 253석으로 양원을 가져갔습니다(11/5 18:30 ET 잠정, 참고값). 다만 연방 차원의 데이터센터 건설 금지 입법 확률은 낮게, 대형 부하 전기요금·지역 기금 같은 비용 분담 입법 확률은 과반으로 보는 것이 국내 증권가 자료(11/5)의 중론입니다. 지방 주민투표는 41건 중 40건이 반대였습니다(국내 증권가 자료 11/5, 참고값). 즉 판의 핵심은 '짓느냐 마느냐'가 아니라 '누가 비용을 내고 언제 켜느냐'입니다.
패: 쓰는 쪽은 '지연은 현금흐름 개선'을, 받는 쪽은 '지연은 주문 공백'을 쥐었습니다. 11/4 마이크로소프트 +6.68%, 아마존 +6.12%, 알파벳 +3.18%는 투자 감속이 하이퍼스케일러의 적자 현금흐름을 메워 준다는 기대였습니다(참고값). 2027년 하이퍼스케일러 자금 부족분을 약 2,000억달러로 보는 추정도 같은 맥락입니다(국내 증권가 자료 11/4, 참고값). 반대로 받는 쪽은 2027년 주문이 2028년으로 밀리면 그 사이 가격 협상력을 잃습니다. 같은 뉴스가 두 패에 정반대로 읽힌 이유입니다.
상대의 수: 실적은 이기고 있는데 시장은 가이던스의 둘째 자리를 봅니다. Arm은 분기 EPS 0.52달러로 예상 0.47달러를 넘기고도(11/4 장후, SEC 공시) 11/5 급락했습니다. 퀄컴도 이익은 예상을 넘겼지만 다음 분기 가이던스 중간값이 예상을 밑돌자 같은 날 밀렸습니다(공개 시세). 실적으로 설득하려는 쪽과, 다음 분기 수주를 묻는 쪽이 다른 질문을 하고 있습니다. 이 괴리는 실적 시즌이 끝나야 풀립니다.
시장 가격: 한국은 받는 쪽의 끝이라 가격이 가장 먼저, 가장 깊게 움직였습니다. 외국인은 11/3~11/5(선거 당일 포함) 코스피에서 7조3,750억원을 순매도했고, 그중 삼성전자 2조2,060억원, SK하이닉스 3조3,049억원으로 2사가 74.7%였습니다(DB 확정, 계산). 받아 준 쪽은 개인 4조7,650억원이었습니다(11/3~11/5 확정). 코스닥도 678.41로 4/27 고점 대비 -44.7%입니다(11/5 종가). 올해 외국인 순매도가 200조원을 넘고 2010년 이후 누적 순매도의 90% 이상이 2사라는 해석도 있습니다(국내 증권가 자료 11/6, 참고값). 밸류는 이미 내려와 삼성전자 후행 PER 30.93배, SK하이닉스 21.58배입니다(11/5 DB). SK하이닉스 PER은 고점 50배에서 24배로 꺾였습니다(11/4 검증 자료). 역사와 겹쳐 보면 2018년 전체 조정은 S&P500 -19.8%(95일), 코스피 -23.3%(339일)였는데, 2026년 코스피는 136일 만에 -40.9%입니다(6/22 고점→11/5). 136일 시점 나스닥은 -21.1%였지만 1차 저점 -34.2%(2000-04-14, 참고값)를 찍은 뒤였고, 코스피 -40.9%는 그보다 깊습니다(최종 -77.9%, 2002-10-09). 시스코는 후행 PER 200배 안팎(160~220배, 참고값)에서 -89.3%, 인텔은 50배 안팎(참고값)에서 -82.3%였습니다(2000~2002). 2사 PER은 낮지만, 메모리는 이익 고점에서 후행 PER이 낮게 나온다는 단서가 있습니다.


다음 수: 11/18 엔비디아 실적과 12/10 FOMC 사이에서 '금지'와 '비용'이 갈립니다. 연방기금선물은 12/9 FOMC 인상 확률을 63.41%로 봅니다(11/6 08:54 집계). VIX는 28.18로 전일 16.61에서 뛰었고(11/6 06:15), 원/달러는 1,355.88원입니다(11/6 08:34). 금리가 오르는 쪽으로 기운 채 변동성이 뛴 판이라, 규제 뉴스가 비용 쪽으로 정리돼도 반등의 폭은 유동성이 정합니다.
4. 시나리오 — 확률 합 100
| 시나리오 | 확률(데스크 판단) | 그림 | 트리거 |
|---|---|---|---|
| A 비용 재분배로 수렴 | 45% | 규제가 전기요금·기금 분담으로 정리되고 2027년 프로젝트는 유지. 받는 쪽 반등이 쓰는 쪽보다 큼 | 11/18 엔비디아 가이던스 유지, 12/11 CR 만료 전 연방 모라토리엄 법안 미상정 |
| B 지연 장기화 | 35% | 주 단위 인허가 중단이 2027년 착공분까지 번져 메모리 주문 공백 | 텍사스·조지아 중 한 곳이 기존 승인 프로젝트까지 재심사 |
| C 유동성 충격 겹침 | 20% | 12/9 인상과 예산 대치가 겹쳐 금리·달러 동반 상승, 반등 없이 2차 하락 | 12/9 인상 확정, 미 10년물 4.84% 위 복귀, 외국인 순매도 지속 |
가장 큰 시나리오 A도 과반이 아닙니다. B와 C를 합치면 55로, 지금은 어느 쪽도 확신할 수 없는 판입니다. 우리가 A에 가장 큰 무게를 두는 이유는 연방 입법 문턱과 지방 주민투표의 방향이 서로 반대라서, 결과가 '금지'보다 '비용'으로 수렴할 유인이 크기 때문입니다.
5. 볼 것, 피할 것, 단기와 중기
볼 것(우선순위 순). ① 연방기금선물 12/9 인상 확률 63.41%(11/6 08:54) — 동결 쪽으로 기울면 C의 무게가 줄어듭니다. ② 코스피 외국인 일간 순매수 -3조4,039억원(11/5 확정) — 2사에서 순매수 전환이 사흘 이어지는지. ③ VIX 28.18(11/6 06:15) — 전일 16.61 근처로 돌아오는지. ④ 엔비디아 실적 11/18 07:00 KST — 다음 분기 가이던스가 유지되는지.
단기(1~4주). 받는 쪽을 새로 늘리는 판단은 ②의 외국인 전환과 ④의 가이던스 확인 뒤로 미루는 편이 낫습니다. 11/18 전까지는 뉴스 한 줄에 지수가 크게 흔들리는 구간이라, 분할로 나누되 전환 신호가 없는 날에는 비중을 보태지 않는 조건부 접근이 맞습니다.
중기(1~6개월). A로 수렴하면 2사의 밸류(11/5 후행 PER 30.93배·21.58배)가 반등의 출발점이 됩니다. B라면 2027년 주문 공백이 숫자로 확인되는 1월 빅테크 가이던스까지 기다리는 것이 유리합니다. 어느 쪽이든 2028년 통전 계획이 판의 중심이라는 점은 변하지 않습니다.
피할 것. 첫째, 11/5 급락만 보고 2018년식 짧은 조정을 가정하는 것 — 한국 낙폭은 이미 2018년 전체를 넘었습니다. 둘째, 데이터센터 전력·기자재 테마를 규제 수혜로 뒤집어 읽는 것 — 지연은 그쪽 주문도 늦춥니다. 셋째, 하이퍼스케일러 반등을 반도체 반등의 선행 신호로 삼는 것 — 이번 주 둘은 반대로 움직였습니다.
이 글은 정보 제공용이며 투자 권유가 아닙니다. 판단과 책임은 투자자 본인에게 있습니다.
알파증류소 인사이트는 공개 자료와 알파증류소 수집 데이터로 작성한 시장 해설이며 특정 종목의 매매 권유가 아닙니다. 투자 판단의 최종 책임은 투자자 본인에게 있습니다.
발행 뒤 추적 · 자동 재계산 11/08 16:38 KST
발행 기준일 2026-11-06 의 숫자 원장 93건 중 7건을 매일 아침 다시 계산해 지금 값과 견줍니다. 굵은 행은 10%p·10% 넘게 움직인 항목입니다. 글의 판단이 아직 맞는지는 독자와 편집국이 봅니다.
| 무엇 | 발행 때 | 지금 | 변화 |
|---|---|---|---|
| KOSPI 2026 고점 대비(136일) | -40.90% | -44.49% (11/06) | -3.59%p |
| KOSDAQ 2026 고점 대비 | -44.70% | -47.46% (11/06) | -2.76%p |
| KOSPI 종가 확정 | 5,060 | 5,060 (11/06) | +0.00% |
| KOSDAQ 종가 확정 | 644.27 | 644.27 (11/06) | +0.00% |
| VIX | 25.64 | 25.64 (11/06) | +0.00% |
| 원/달러 | 1,356 | 1,356 (11/06) | +0.00% |
| 미 10년물 | 4.86% | 4.86% (11/06) | +0.00% |