유가 급락 뒤 정유주, 답은 스프레드예요 — SK이노베이션 고점 대비 −33.3%, S-Oil −37.8%

제작 노트 · 조사 에이전트 4 · 원장 73행 · 본문 숫자 91/91 원장 대조 · 반론 1회(통과) · 집필 모델 fable · 22분
인사이트 리포트 · 담당 강예진(에너지·소재 애널리스트) · 유가 급락 뒤 정유주를 가격이 아니라 스프레드로 다시 읽는 글 숫자 원천: ① 알파증류소 수집 DB(hist_daily_price·hist_sector_daily·mac_krx_investor_daily·hist_stock_fundamental) ② 공개 지수 시세(macro_live: WTI·원/달러·VIX) ③ 국내 증권가 자료(10/30~11/6) ④ 공개 역사 데이터(검증 원장 refs.md). 확인되지 않은 수치는 '참고값'으로 표시합니다.
결론정유주 급락은 유가가 아니라 지수와 외국인 수급이 만든 것으로 보고, 보유 쪽에 서요(기본 시나리오 확률 50%). 11/29 OPEC+ 회의 전까지 복합정제마진이 주간 집계로 20달러 아래로 내려오면 판단을 바꿔요.
1. 결론 먼저 — 유가는 8% 내렸지만, 정유주를 판 건 유가가 아니에요
정유주의 이번 주 낙폭은 유가가 아니라 코스피가 설명해요. 10/30 대비 WTI는 −12.4%예요(11/6 16:25 장중, 10/30 값은 참고값). 같은 기간 코스피는 −11.7%, SK이노베이션은 −14.7%, S-Oil은 −14.0%(모두 11/6 잠정)예요. 유가·지수·정유주가 거의 같은 깊이로 내렸고, 정유주만 따로 더 팔린 흔적은 GS(−4.9%, 11/6 잠정)에서 오히려 반대로 나와요. 그래서 저는 이번 급락을 '유가 쇼크'가 아니라 '지수 쇼크 속의 정유주'로 읽어요. 스프레드가 답이에요. 유가 레벨은 선거와 미사일이 흔들지만, 정유사의 이익은 원유와 제품 사이의 간격이 정해요.
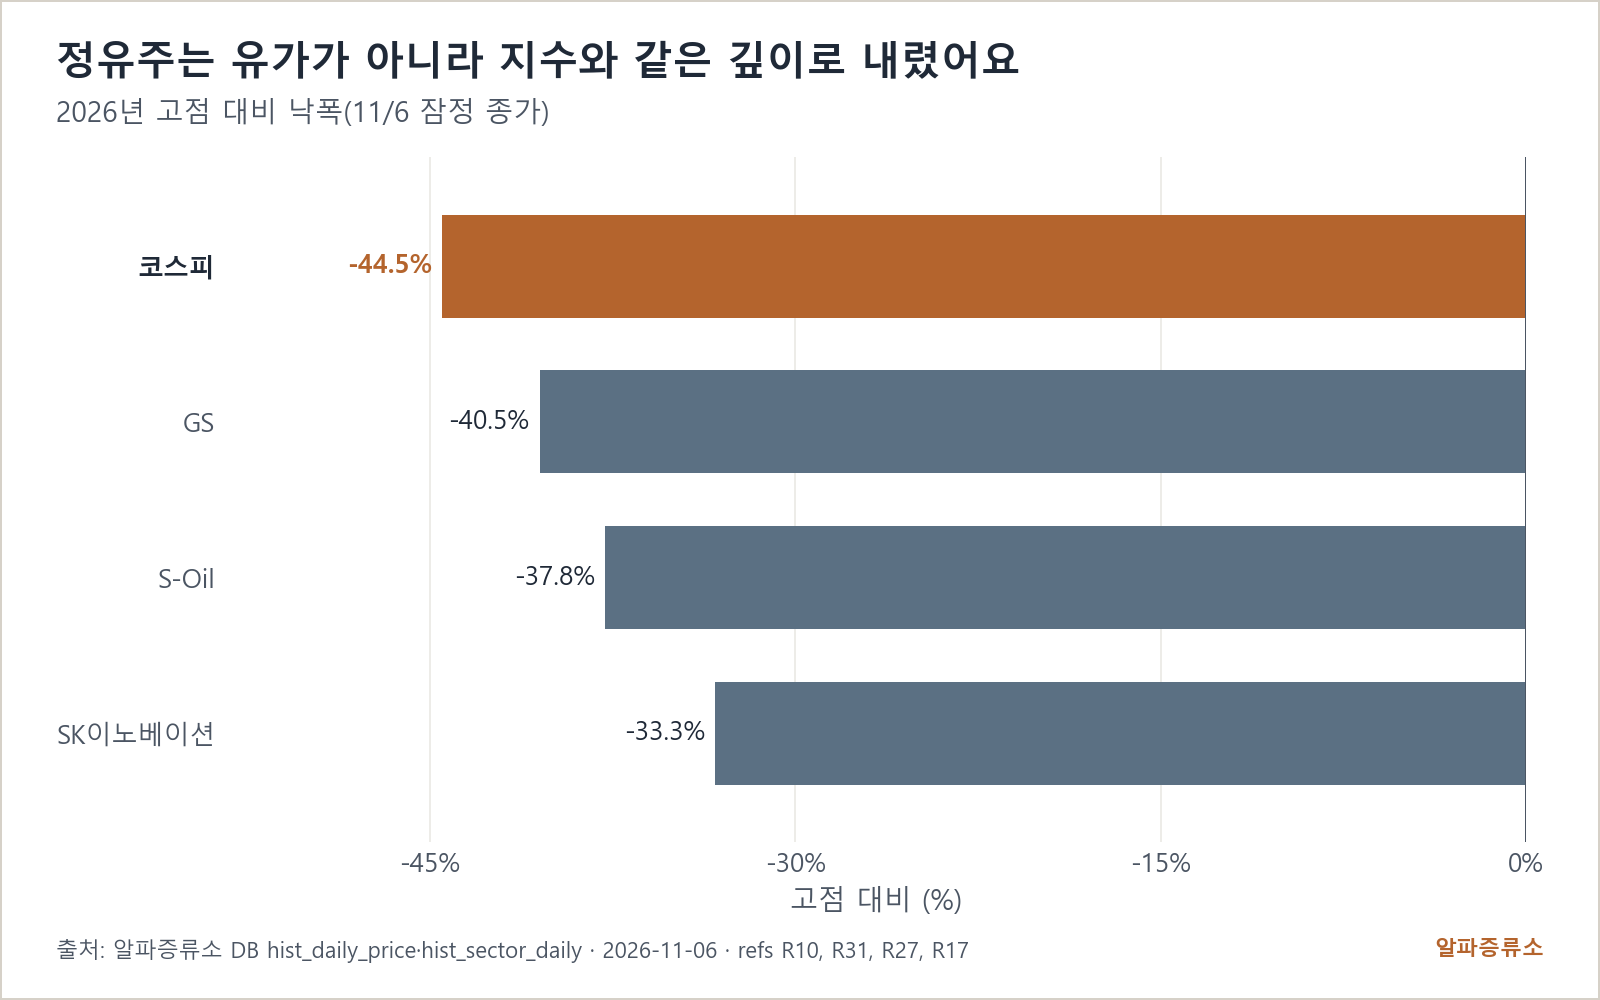
지금 켜진 위험과 기회는 셋이에요. 첫째, 공급 회복 신호가 스프레드에 먼저 찍히고 있어요. 오만-두바이 스프레드는 9월 중순에서 10월 말 사이 한 자릿수로 좁혀졌고, 사우디는 11월 아시아 OSP를 내렸어요. 유가에는 하방 압력, 정유사 원가에는 호재예요. 둘째, 제품 쪽은 아직 멀어요. 복합정제마진은 10/30 주 32.9달러로 장기 평균의 몇 배 위에 있어요(참고값). 셋째, 지수 위험은 꺼지지 않았어요. 코스피는 11/6 잠정 5,059.69로 6/22 고점 9,114.55 대비 −44.5%이고, 외국인은 11/5 3조 4,039억원(확정)에 이어 11/6 2조 6,266억원(잠정)을 더 팔았어요. 정유주가 아무리 싸도 지수가 더 내리면 같이 내려요.
2. 핵심 표 — 유가·스프레드·정유주, 지금 어디에 있나
| 항목 | 값 | 기준 | 상태 |
|---|---|---|---|
| WTI | 91.23달러(전일 90.52달러) | 11/6 16:25 장중 | 잠정 |
| 오만-두바이 스프레드 | +30 → +6달러 | 9월 중순 → 10/27 | 참고값 |
| 사우디 아시아 OSP | −5.0달러 | 11월분 | 참고값 |
| 복합정제마진 | 32.9달러 | 10/30 주 | 참고값 |
| 코스피 | 5,059.69(고점 대비 −44.5%) | 11/6 | 잠정 |
| 코스피 외국인 순매수 | −2조 6,266억원(기관 +1조 6,543억원) | 11/6 | 잠정 |
| SK이노베이션 | 109,400원(고점 대비 −33.3%) | 11/6 | 잠정 |
| S-Oil | 106,200원(고점 대비 −37.8%) | 11/6 | 잠정 |
| GS | 76,900원(고점 대비 −40.5%) | 11/6 | 잠정 |


표의 위 네 줄은 '원자재', 아래 다섯 줄은 '주가와 수급'이에요. 위쪽은 공급이 돌아오는 방향을 가리키고, 아래쪽은 지수가 무너지는 방향을 가리켜요. 둘이 같은 방향으로 보이지만 이유가 달라요. 스프레드와 마진이 전부 참고값이라는 점은 미리 말씀드려요. 유가 시계열이 아직 검증 원장에 없어서, 유가 낙폭은 국내 증권가 자료의 10/30 값을 빌려 계산했어요.
3. 쟁점 셋 — 가격, 스프레드, 그리고 한국 정유주의 마진 경로
유가는 선거가 내렸고, 미사일이 다시 올렸어요. 미 중간선거에서 민주당이 상·하원을 가져가자 이란전 조기 종식 기대가 커졌고, WTI는 11/4 하루 −8.29%로 88.2달러까지 밀렸어요(국내 증권가 자료(11/5), 참고값). 다음 날 호르무즈 공격이 재개되면서 90.52달러(11/5)로 되돌렸고, 오늘(11/6) 16:25 장중에는 91.23달러예요. 국내 증권가 견해는 갈려요. 약세 쪽은 정책 전환을 미리 반영한 하락으로 보고, 강세 쪽은 거부권 때문에 의회 압박의 실효성이 낮다며 이번 하락을 저가 매수 기회로 봐요. 저는 지정학 사건의 결과를 예언하지 않아요. 다만 10월 호르무즈 선박 사고가 35건으로 사상 최대였다는 점(참고값)은, 유가가 쉽게 미끄러지지 않는 이유로 기억해 둬요.
스프레드는 공급이 돌아오고 있다고 말해요. 호르무즈 밖에서 실리는 오만 원유와 두바이 원유의 가격 차이는 9월 중순 +30달러였다가 10/27 +6달러로 좁혀졌어요(참고값). 해협 밖 원유의 희소 프리미엄이 거의 사라졌다는 뜻이에요. 같은 기간 사우디·UAE·이라크·쿠웨이트 네 나라의 10월 원유 수출은 연초 수준을 회복했어요. 사우디는 11월 아시아 OSP를 −5.0달러로 내렸고 12월분 추가 인하도 거론돼요(참고값). 점유율을 지키려는 할인이에요. 상승 국면에서도 저는 공급 반응을 먼저 경계해요. 반대 논거는 OPEC+의 실제 생산이 목표치에 못 미치고 감산 일부가 연말까지 남아 있다는 거예요. 그래도 스프레드가 먼저 좁혀진 건 사실이고, 이게 다시 벌어지는지가 지정학 헤드라인보다 빠른 계기판이에요.
원유는 돌아와도 제품은 늦어요, 그래서 마진이 남아요. 원유는 우회로로 돌아오지만 제품은 손상된 정제설비를 거쳐야 해요. 러시아·중동에서 차질을 빚은 정제설비는 739만b/d에 이르러요(참고값). 중동 제품 수출은 9월 기준 전쟁 전의 40%에 머물러요(참고값). 그 결과 복합정제마진은 10/30 주 32.9달러로, 2012~2025년 평균 7달러의 몇 배 위에 있어요(참고값). 증권가의 2027년 추정 22달러도 장기 평균의 약 3배예요(참고값). 반대 논거도 있어요. 러시아는 11월 디젤 수출 쿼터를 200만톤으로 네 배 늘렸고(참고값), 2027년 싱가포르 마진이 크게 내려온다는 약세 전망도 있어요. 두 마진은 정의가 달라 같은 표에 두면 안 되지만, 방향은 같아요. 마진은 내려와요. 쟁점은 속도예요. 복합마진이 2주째 내려왔다는 점은 하락론의 손을 들어주고, 20달러 위에 머무는 한은 정유사 이익이 장기 평균보다 훨씬 높다는 점은 보유론의 손을 들어줘요.
한국 정유주는 유가가 아니라 지수와 외국인이 팔았어요. SK이노베이션은 10/14 고점 163,900원에서 11/6 잠정 109,400원으로 −33.3%예요. S-Oil은 10/7 고점 170,800원에서 106,200원으로 −37.8%, GS는 8/28 고점 129,200원에서 76,900원으로 −40.5%예요(11/6 잠정). SK이노베이션의 11/3 하루 −7.9%(131,000원 → 120,700원)는 두바이 급락일과 겹쳤지만, 11/5 115,300원에서 11/6 −5.1%는 코스피가 5,383.80에서 −6.0%(11/6 잠정) 내린 것과 같은 날, 같은 방향이에요. 종목 수급은 지수와 달라요. 20거래일(10/8~11/5) 기관은 SK이노베이션을 1,407억원 순매수했고, 11/5 하루는 외국인이 388억원을 샀고 기관이 574억원을 팔았어요. 코스피 전체에서 외국인이 11/5 3조 4,039억원, 11/6 2조 6,266억원(잠정)을 판 것과 결이 달라요. 신용융자는 11/5 28.77조원으로 줄고 있어서 레버리지 청산이 정유주만 겨냥한 흔적도 없어요. 밸류에이션은 PBR 0.88배(11/5, 후행)로 고점일 1.26배(10/14)에서 내려왔고, S-Oil 1.42배·GS 0.50배(11/5)와 견줘도 중간이에요. 이익은 3분기 영업이익 3.70조원 가운데 윤활유가 1.09조원을 냈고, 4분기 추정은 2.24조원으로 감익이에요(국내 증권가 자료(11/3), 참고값). 유가가 내리면 재고평가손실이 먼저 오고, 12월 휘발유 담합 과징금과 2027년 2월 도시가스 RCPS 처리가 남아 있어요. 그래서 '싸다'는 말은 조심스럽지만, 마진이 남아 있는 동안 지수와 같은 속도로 내린 주가는 유가 때문에 팔 자리는 아니에요.


역사도 같은 말을 해요. 지정학 유가 쇼크가 지수에 준 낙폭은 1990년 걸프전 S&P500 −19.9%(고점→저점), 2022년 러-우 개전 코스피 −4.5%였어요. 지금 코스피는 11/5 기준 고점 대비 −40.9%로 닷컴 때 같은 날수 위치의 −31.0%보다 깊어요. 유가가 아니라 밸류에이션 해소가 주된 동인이고, 유가는 그 위에 얹힌 변수예요.

4. 시나리오 — 확률 합 100
| 시나리오 | 확률(데스크 판단) | 그림 | 트리거 |
|---|---|---|---|
| 기본: 유가 80~100달러 횡보, 마진 서서히 하락 | 50% | 오만-두바이 스프레드는 한 자릿수 유지, 복합마진은 20달러 위에서 완만히 하락. 정유주는 지수와 같이 움직이되 유가 변수로는 더 내리지 않음 | 11/29 OPEC+ 회의까지 WTI 80~100달러 안, 복합마진 주간 집계 20달러 이상 |
| 약세: 공급 회복 가속, 2027년 공급과잉 경로 | 30% | 사우디 12월 OSP 추가 인하, 중동 수출 추가 증가. 두바이 70달러 경로(참고값)가 시장 전망의 중심이 되고 정유주는 재고평가손실과 마진 하락을 동시에 맞음 | 복합마진 주간 집계 20달러 하회, 또는 WTI 80달러 하회가 종가로 확인 |
| 강세: 공급 재차질, WTI 100달러 재돌파 | 20% | 얀부·동서 송유관까지 위협이 번져 오만-두바이 스프레드가 다시 벌어짐. 유가와 마진이 함께 뛰지만 지수는 더 흔들림 | 오만-두바이 스프레드 15달러 이상 재확대, 또는 WTI 종가 100달러 이상 |
기본 시나리오가 딱 절반이에요. 과반이 아니라는 말은, 약세와 강세의 꼬리를 합치면 기본과 같은 무게라는 뜻이에요. 그래서 저는 방향을 유가 레벨에 걸지 않고 스프레드와 마진의 문턱값에 걸어요.
5. 볼 것, 피할 것, 단기와 중기
볼 것(우선순위 순). ① 복합정제마진 주간 집계(현재값은 2절 표). 문턱은 20달러예요. ② 오만-두바이 스프레드(현재값은 2절 표). 문턱은 15달러예요. ③ 사우디 12월 OSP. 11월분보다 더 내리는지를 봐요. ④ 코스피 외국인 순매수(11/6 −2조 6,266억원, 잠정). 순매도가 멈추는 날을 봐요.
단기(1~4주). 11/29 OPEC+ 회의가 첫 번째 이벤트예요. 그 전까지 마진 주간 집계가 20달러 위에 있고 스프레드가 한 자릿수에 머물면, 정유주는 유가 변수로는 더 팔지 않아요. 지수 쪽 변수인 외국인 순매도, 원/달러 1,355.38원(11/6 16:35), VIX 28.18(11/6 06:15)이 가라앉는지를 같이 봐요.
중기(1~6개월). 2027년 두바이 경로는 약세 쪽 70달러부터 완만한 하락까지 갈려요(참고값). 어느 쪽이든 원유보다 제품 정상화가 늦다는 점은 같아요. 중기 판단의 축은 유가 레벨이 아니라 '마진이 장기 평균의 몇 배에서 멈추느냐'예요. 2027년 2월 SK이노베이션 RCPS 처리와 배터리 자회사의 흑자 전환 여부가 종목 쪽 변수예요.
피할 것. 첫째, 유가 하루 등락을 보고 정유주를 사고파는 것. 이번 주 낙폭은 유가가 아니라 지수가 만들었어요. 둘째, 복합마진과 싱가포르 마진을 같은 표에 두고 '마진 반토막'이라고 읽는 것. 정의가 달라요. 셋째, 유가 급등 베팅으로 정유주를 사는 것. 유가가 오르면 재고이익은 생기지만, 상승 국면에서는 공급 반응이 먼저 와요.
6. 그래서 무엇을 할 것인가
보유자. 지금 들고 있다면 유지 쪽이에요. 복합정제마진 주간 집계가 20달러 아래로 내려오거나 WTI가 종가로 80달러를 밑돌면, 11/29 OPEC+ 회의 전이라도 비중 축소를 검토해요.
대기자. 아직 없다면 11/29 OPEC+ 회의 결과와 사우디 12월 OSP를 보고 들어가도 늦지 않아요. 그 전에는 코스피 외국인 순매도(11/6 −2조 6,266억원, 잠정)가 멈추지 않는 한 진입을 서두르지 않아요.
관련(소부장·테마·대안). 같은 판단의 수혜 쪽은 윤활기유예요. SK이노베이션 3분기 윤활유 영업이익 1.09조원(참고값)처럼 유가보다 제품 스프레드가 이익을 만드는 사업이 먼저 버텨요. 피해 쪽은 유가 급등에 기댄 테마예요. 오만-두바이 스프레드가 15달러 위로 다시 벌어지지 않는 한, 그 쪽은 검토하지 않아요.
이 글은 정보 제공용이며 투자 권유가 아닙니다. 판단과 책임은 투자자 본인에게 있습니다.
알파증류소 인사이트는 공개 자료와 알파증류소 수집 데이터로 작성한 시장 해설이며 특정 종목의 매매 권유가 아닙니다. 투자 판단의 최종 책임은 투자자 본인에게 있습니다.
발행 뒤 추적 · 자동 재계산 11/08 16:38 KST
발행 기준일 2026-11-06 의 숫자 원장 73건 중 12건을 매일 아침 다시 계산해 지금 값과 견줍니다. 굵은 행은 10%p·10% 넘게 움직인 항목입니다. 글의 판단이 아직 맞는지는 독자와 편집국이 봅니다.
| 무엇 | 발행 때 | 지금 | 변화 |
|---|---|---|---|
| S-Oil 고점 대비 낙폭 | -37.80% | -37.82% (11/06) | -0.02%p |
| GS 고점 대비 낙폭 | -40.50% | -40.48% (11/06) | +0.02%p |
| WTI 선물(장중, 잠정) | 90.83 | 90.83 (11/06) | +0.00% |
| SK이노베이션 종가(잠정) · 발행 기준일 종가 대비 | 109,400 | 109,400 (11/06) | +0.00% |
| SK이노베이션 종가 | 109,400 | 109,400 (11/06) | +0.00% |
| S-Oil 종가(잠정) · 발행 기준일 종가 대비 | 106,200 | 106,200 (11/06) | +0.00% |
| GS 종가(잠정) · 발행 기준일 종가 대비 | 76,900 | 76,900 (11/06) | +0.00% |
| VIX | 25.64 | 25.64 (11/06) | +0.00% |
| S-Oil PBR(후행) | 106,200 | 106,200 (11/06) | +0.00% |
| GS PBR(후행) | 76,900 | 76,900 (11/06) | +0.00% |
| 원/달러 | 1,356 | 1,356 (11/06) | +0.00% |
| 코스피 2026년 최고 종가 · 발행 기준일 종가 대비 | 5,060 | 5,060 (11/06) | +0.00% |