호르무즈가 다시 막혀도 에너지주는 보험이 아니었습니다 — 정유 3종 4주 −32.0%, 반도체 2종 −30.6%

제작 노트 · 조사 에이전트 4 · 원장 69행 · 본문 숫자 96/96 원장 대조 · 반론 2회(반박 수정 뒤 통과) · 집필 모델 fable · 26분
인사이트 리포트 · 담당 윤채원(리서치센터장) · 호르무즈 긴장과 에너지주, 시장 전체의 보험 비용을 따진 주간 판단 숫자 원천: ① 알파증류소 수집 DB(hist_daily_price·hist_sector_daily·mac_krx_investor_daily·hist_stock_fundamental) ② 공개 지수·선물 시세(macro_live) ③ 국내 증권가 자료(11/4~11/6) ④ 공개 역사 데이터(검증 원장 refs.md). 확인되지 않은 수치는 '참고값'으로 표시합니다.
결론호르무즈 긴장을 에너지주로 막는 길은 닫혔다고 봅니다. 정유 3종은 4주 −32.0%, 반도체 2종은 −30.6%(10/8→11/6 확정)로 같이 빠졌고, 봉쇄 장기화 속에 지수가 저점을 다시 확인하는 기본 시나리오에 55%를 둡니다. 연방기금선물의 12월 인상 확률(11/7 77.5%)이 12/9 FOMC 전에 50% 아래로 내려오면 판단을 바꿉니다.
1. 결론 먼저 — 보험이 아니라 같은 배였습니다
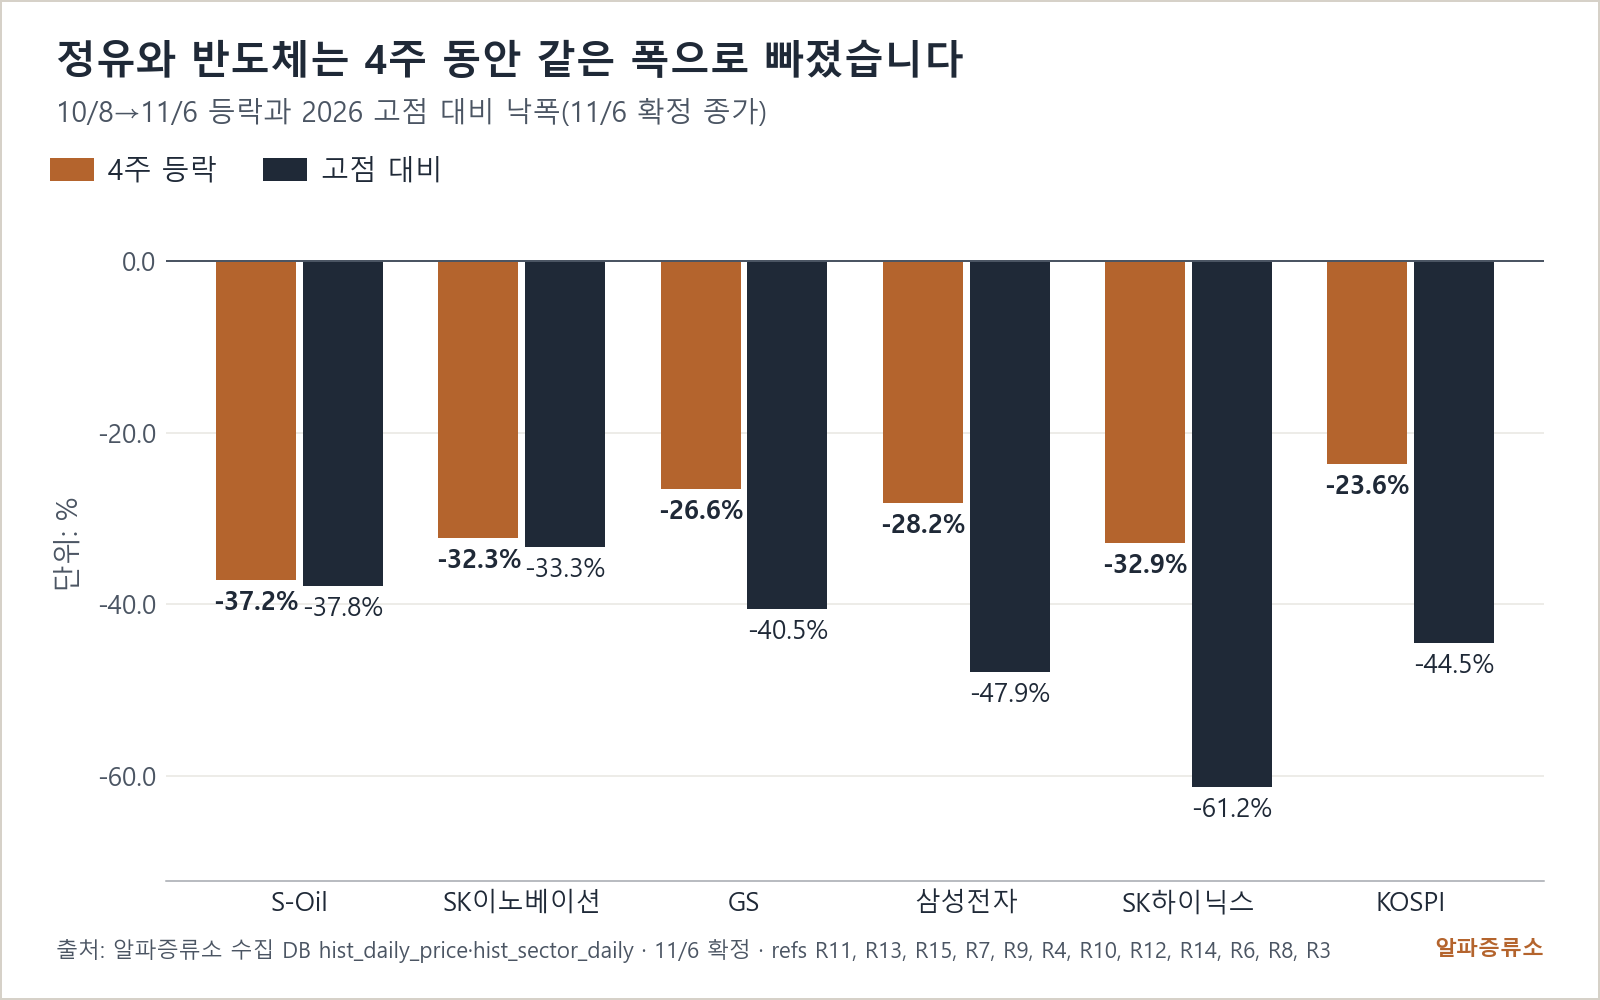
이번 주 아젠다는 '호르무즈 긴장에 따른 에너지주 상승'이었습니다. 숫자는 반대를 말합니다. 해협은 다시 막혔고 유조선 피격 소식이 11/5에 이어졌는데, WTI는 90.83달러(11/7 06:59 KST)로 주간 −13.23%(참고값)였고 미국 에너지 ETF도 주간 −12.00%(참고값)였습니다. 같은 주간에 유가가 그만큼 내리는 사이 국내 정유 3종은 4주 평균 −32.0%로 지수와 비슷한 폭으로 빠졌고, 삼성전자·SK하이닉스는 −30.6%(10/8→11/6 확정)였습니다. 유가가 다시 오른 날에도 정유주가 지수 하락을 막아 줬다는 증거는 없습니다. 시장은 유가를 산 것이 아니라 금리와 쏠림의 되감기를 팔았고, 에너지주는 그 배에 같이 타고 있었습니다.
지금 켜진 위험은 둘, 기회는 하나입니다. 첫째, 금리 보험이 비쌉니다. 12/9 FOMC 인상 확률은 77.5%(11/7 선물 내재)입니다. 미 10년물은 4.859%(11/7 06:59 KST)입니다. 둘째, 환율이 위험회피를 먼저 말합니다. 원/달러(역외 시세)는 1,363.65원(11/7 06:59 KST)입니다. 전날보다 23.58원 오른 값입니다. 기회는 보험료 자체가 내려간 곳에 있습니다. VIX는 25.64(11/7 06:15 KST)로 전날 28.18에서 내려왔고, 전기가스 업종(추정)은 1주 +4.70%, 운수창고(추정)는 +1.02%(10/30→11/6)로 버텼습니다. 가장 싼 보험은 따로 있습니다.
2. 핵심 표 — 같은 4주, 무엇이 보험이었나
| 대상 | 4주(10/8→11/6) | 2026 고점 대비(11/6) | 비고 |
|---|---|---|---|
| S-Oil | −37.16% | −37.8%(10/7 고점) | 후행 PER 69.92배, 외국인 닷새 −87억원 |
| SK이노베이션 | −32.26% | −33.3%(10/14 고점) | 적자 구간 |
| GS | −26.62% | −40.5%(8/28 고점) | 정유 3종 중 낙폭 최소 |
| 삼성전자 | −28.25% | −47.9%(6/18 고점) | 외국인 닷새 −2조 1,943억원 |
| SK하이닉스 | −32.86% | −61.2%(6/22 고점) | PER 49.51배(6/22)→20.17배, 외국인 닷새 −5조 4,219억원 |
| 코스피 | −23.64% | −44.5%(6/22 고점) | 1주 −11.71%, 외국인 닷새 −10조 4,425억원 |
| 전기가스(업종 추정) | +2.22% | −49.4%(1/21 고점) | 1주 +4.70% |
| 운수창고(업종 추정) | +1.50% | — | 1주 +1.02% |
각주: 4주 기준일 10/8은 S-Oil 2026 고점(10/7) 바로 다음 날이라, 정유주의 4주 낙폭은 고점 직후부터 잰 값입니다. 유가의 4주 시계열은 원장에 없어 주간 값(참고값)으로 대신합니다.


표가 말하는 것은 하나입니다. 같은 4주 동안 유가가 내리는 사이 정유주는 지수와 비슷한 폭으로 빠졌습니다. 유가가 다시 오른 날에도 정유주가 지수 하락을 막아 줬다는 증거는 없습니다. 정유주를 '호르무즈 보험'으로 들고 있었다면 보험금은 나오지 않았고 보험료만 냈습니다. 버틴 쪽은 유가와 무관한 저베타 업종이었고, 그마저 전기가스는 1월 고점 대비 −49.4%(11/6 확정)로 이미 한 번 비워진 자리였습니다.
3. 쟁점 셋 — 비싼 보험, 틀린 진단, 싼 보험
정유주는 비싼 보험이었습니다. S-Oil의 후행 PER은 69.92배(11/6)입니다. 이익이 바닥인 해의 배수라 높게 보이는 면은 있지만, 보험으로 보면 고점 대비 −37.8%를 내고도 유가 반등 날 아무것도 받지 못한 셈입니다. 외국인은 S-Oil을 닷새 동안 −87억원, 사실상 손대지 않았습니다. 국내 증권가는 갈립니다. 강세 쪽은 원유가 정상화돼도 제품 마진은 천천히 내려온다는 시차를 들고, 약세 쪽은 걸프 수출이 전쟁 전 수준으로 돌아왔다는 실물 흐름을 듭니다. 데스크는 두 주장 어느 쪽이든 '지수 하락을 막아 주는 보험'과는 무관하다는 데 무게를 둡니다. 마진 논쟁은 담당 애널리스트의 몫입니다.
낙폭의 원인은 유가만으로는 설명이 어렵습니다. 역사적 유가 충격 사례보다 낙폭이 훨씬 깊기 때문입니다. 1990년 걸프전 때 S&P500은 고점 대비 −19.9%에서 바닥을 찍었고 고점 뒤 137일 시점에는 −12.7%, 회복까지 212일이 걸렸습니다. 2022년 전쟁과 긴축이 겹친 해의 137일 낙폭은 −18.7%, 2000년 닷컴 나스닥은 −20.2%, 2000년 1월 4일 고점의 코스피는 −31.0%였습니다. 지금 코스피는 같은 137일에 −44.5%(11/6)입니다. 같은 137일 기준 걸프전 S&P500의 3.5배(계산)이고, 닷컴 코스피보다 깊습니다. 원인은 쏠림의 되감기입니다. SK하이닉스는 고점 대비 −61.2%로 지수보다 16.7%p 더 빠졌고, 후행 PER은 49.51배(6/22)에서 20.17배(11/6)로 내려왔습니다. 외국인 닷새 순매도 10조 4,425억원 가운데 SK하이닉스가 5조 4,219억원, 삼성전자가 2조 1,943억원입니다. 호르무즈는 이 되감기의 촉매였지 본체가 아닙니다. 반대 논거도 있습니다. 걸프전은 봉쇄가 아니라 전쟁이었고, 지금은 해협 자체가 막혀 있습니다. 그래도 그 차이는 유가에 붙어야 하는데, 유가는 주간 −13.23%(참고값)였습니다.
가장 싼 보험은 따로 있습니다. 보험은 위험이 커질 때 비싸지는 게 정상입니다. 지금은 보험료가 내려간 곳이 둘, 이미 오른 곳이 하나 보입니다. 첫째, 변동성입니다. 11/6에서 11/7 하루 새 VIX는 28.18에서 25.64(11/7 06:15 KST)로 내려왔습니다. 미국 시장 기준이지만, 지수 하락에 대한 보험료가 전날보다 싸졌다는 뜻입니다. 둘째, 저베타 업종입니다. 전기가스(추정) 1주 +4.70%, 운수창고(추정) +1.02%(10/30→11/6)는 수익이 아니라 '안 빠짐'의 가치입니다. 셋째, 달러는 싼 보험이 아닙니다. 원/달러(역외 시세)는 1,363.65원(11/7 06:59 KST)으로 하루 23.58원 올라 이미 보험료가 오른 자산입니다. 정유주의 보험료는 같은 단위로 재면 분명합니다. 같은 4주 동안 유가가 내리는 사이 정유 3종은 −32.0%(10/8→11/6)를 냈고, 유가가 반등한 날에도 지수 하락을 막아 준 기록이 없습니다. 반대 논거는 이렇습니다. 전기가스는 유가가 100달러(데스크 문턱)를 다시 넘으면 원가 부담을 받고, 변동성 보험은 긴장이 풀리면 값이 더 내려갑니다. 그래서 데스크는 이들을 '비중'이 아니라 '보험'으로만 봅니다.


4. 시나리오 — 확률 합 100
| 시나리오 | 확률(데스크 판단) | 그림 | 트리거 |
|---|---|---|---|
| 기본: 봉쇄 장기화, 유가 85~100달러 횡보, 쏠림 되감기 지속 | 55% | 지수는 저점을 다시 확인하고 저베타 업종이 상대 우위, 에너지주는 지수와 같이 움직임 | WTI 85~100달러(데스크 문턱) 안에서 종가 유지, 12월 인상 확률 50% 이상 유지(12/9 FOMC 전) |
| 상방: 협상 진전으로 해협 재개 | 20% | 유가 하락과 금리 기대 완화, 반도체 되돌림, 정유 마진은 천천히 하락 | 12월 인상 확률 50% 아래, 원/달러 1,340원(11/6 값) 아래 종가, 외국인 이틀 연속 순매수 |
| 하방: 확전으로 유가 100달러 재돌파 | 25% | 원/달러 추가 상승, 지수 추가 하락, 에너지주도 같이 빠지고 달러·변동성만 작동 | WTI 100달러(데스크 문턱) 종가 상회, VIX 30(데스크 문턱) 상회, 원/달러 1,400원(데스크 문턱) 종가 상회 |
기본 시나리오가 과반(55%)입니다. 상방 20%는 데스크 판단이며, 이란이 해협 재개 조건을 거두지 않는 한 더 올리지 않습니다. 상방과 하방의 합이 45%라는 점이 이 글의 요지입니다. 어느 쪽이든 한 방향 베팅보다 보험이 먼저입니다.
5. 볼 것, 피할 것, 단기와 중기
볼 것(우선순위 순). ① 연방기금선물 12월 인상 확률 77.5%(11/7) — 50% 아래면 상방, 90%(데스크 문턱) 위면 하방 가중. ② 원/달러 1,363.65원(11/7, 역외) — 1,340원(11/6 값) 아래 종가면 위험회피 해제, 1,400원(데스크 문턱) 위면 하방. ③ 코스피 외국인 순매수 — 닷새 −10조 4,425억원(11/2~11/6 확정), 이틀 연속 순매수 전환이 되감기 종료의 첫 신호. ④ WTI 90.83달러(11/7) — 100달러(데스크 문턱) 종가 상회면 하방, 85달러(데스크 문턱) 아래면 상방.
단기(1~4주). 11/29 OPEC+ 회의와 12/9 FOMC까지는 비중을 늘리지 않고 보험을 먼저 채우는 구간으로 봅니다. 보험은 정유주가 아니라 저베타 업종과, 미국 시장이라면 변동성 쪽입니다. 달러는 이미 보험료가 오른 뒤라 추가분만 검토합니다. 외국인 순매수 전환과 인상 확률 50% 하회가 같이 오면 반도체 되돌림을 검토합니다.
중기(1~6개월). 쏠림의 되감기가 끝나는 신호는 가격이 아니라 수급과 금리에서 나옵니다. SK하이닉스 PER 20.17배(11/6)는 고점의 절반 아래지만, 외국인이 사기 전까지는 싸다는 말이 힘을 얻기 어렵습니다. 종목 판단은 담당 애널리스트에게 넘깁니다.
피할 것. ① 유가 헤지 목적의 정유주 추가 — 4주 동안 시장과 같은 폭으로 빠졌고, 후행 PER 69.92배(11/6)는 비싼 보험입니다. ② 신용 레버리지 — 신용융자잔고 28.77조원(11/5)은 하락일에 매물이 되는 돈입니다. ③ 협상 타결 한 방향 베팅 — 데스크 상방 확률 20%에 전부를 거는 구조입니다.
6. 그래서 무엇을 할 것인가
보유자. 정유주를 '보험'으로 들고 있다면 그 역할은 끝났다고 보고, 12/9 FOMC 전까지 보험 몫을 저베타 업종으로 옮기는 것을 검토합니다. 원/달러가 1,340원(11/6 값) 아래로 종가 확정되고 외국인이 이틀 연속 순매수로 돌아서면 이 판단을 거둡니다.
대기자. 아직 없다면 11/29 OPEC+와 12/9 FOMC 두 이벤트를 지나기 전에는 지수 추종 비중을 늘리지 않습니다. 12월 인상 확률이 50% 아래로 내려오고 코스피 외국인이 이틀 연속 순매수를 확정하면 분할 진입을 검토합니다.
관련(저베타·달러). 전기가스·운수창고 같은 저베타 업종은 '안 빠짐'의 보험으로만 봅니다. 달러 자산은 하루 23.58원(11/7, 역외) 오른 뒤라 보험료가 이미 오른 자산으로 보고 추가분만 검토합니다. WTI가 100달러(데스크 문턱)를 종가로 넘으면 전기가스의 원가 부담이 커지므로 그 시점에 보험 구성을 다시 봅니다. 시한은 12/9 FOMC입니다.
이 글은 정보 제공용이며 투자 권유가 아닙니다. 판단과 책임은 투자자 본인에게 있습니다.
알파증류소 인사이트는 공개 자료와 알파증류소 수집 데이터로 작성한 시장 해설이며 특정 종목의 매매 권유가 아닙니다. 투자 판단의 최종 책임은 투자자 본인에게 있습니다.
발행 뒤 추적 · 자동 재계산 11/08 16:38 KST
발행 기준일 2026-11-07 의 숫자 원장 62건 중 22건을 매일 아침 다시 계산해 지금 값과 견줍니다. 굵은 행은 10%p·10% 넘게 움직인 항목입니다. 글의 판단이 아직 맞는지는 독자와 편집국이 봅니다.
| 무엇 | 발행 때 | 지금 | 변화 |
|---|---|---|---|
| SK이노베이션 고점(10-14) 대비 | -33.30% | -33.25% (11/06) | +0.05%p |
| 업종 017 전기가스(추정) 고점(01-21) 대비 | -49.40% | -49.36% (11/06) | +0.04%p |
| 삼성전자 고점(06-18) 대비 | -47.90% | -47.94% (11/06) | -0.04%p |
| S-Oil 고점(10-07) 대비 | -37.80% | -37.82% (11/06) | -0.02%p |
| GS 고점(08-28) 대비 | -40.50% | -40.48% (11/06) | +0.02%p |
| SK하이닉스 고점(06-22) 대비 | -61.20% | -61.22% (11/06) | -0.02%p |
| KOSPI 2026 고점(06-22 9,114.55) 대비 | -44.50% | -44.49% (11/06) | +0.01%p |
| S-Oil 4주(기준일 10-08 = 고점 다음 날) | 106,200% | 106,200% (11/06) | +0.00% |
| SK이노베이션 4주 | 109,400% | 109,400% (11/06) | +0.00% |
| GS 4주 | 76,900% | 76,900% (11/06) | +0.00% |
| 업종 008 화학(추정) 1주 | 3,821% | 3,821% (11/06) | +0.00% |
| 업종 013 전기전자(추정) 1주 | 76,083% | 76,083% (11/06) | +0.00% |