급락장의 보험은 의료기기가 아니라 의약품이었습니다 — 한 달 의료정밀 −37.0%, 의약품 +11.4%

제작 노트 · 조사 에이전트 4 · 원장 68행 · 본문 숫자 78/78 원장 대조 · 반론 2회(반박 수정 뒤 통과) · 집필 모델 fable · 34분
인사이트 리포트 · 담당 윤채원(리서치센터장) · 의료 장비·서비스 실적 물결을 급락장의 '보험' 값으로 다시 잽니다 숫자 원천: ① 알파증류소 수집 DB(업종·종목 시세, 수급, PER, 신용) ② 공개 지수 시세(Yahoo·FRED·연방기금선물) ③ 국내 증권가 자료(11/2~11/9) ④ 공개 역사 데이터(검증 원장 refs.md). 확인되지 않은 수치는 '참고값'으로 표시합니다.
결론의료기기는 급락 1구간(6/22→10/7)엔 대피처였지만 고점(10/7) 뒤 한 달은 코스피보다 더 빠져 보험 역할이 끊겼습니다(6/22 이후 의약품 +15.7%, 의료정밀 −24.0%, 11/9 잠정). 기본 시나리오는 '실적 확인 뒤 바닥 다지기'(확률 50%)이며, 이번 주(11/9~14) 미용장비 대표주 3분기 실적이 10월 수출 반등과 어긋나면 하방으로 바꿉니다.
1. 결론 먼저 — 싼 것은 맞지만, 보험은 아닙니다
지난 넉 달 의료기기는 반도체를 피한 돈의 대피처였습니다. 코스피가 6/22 고점에서 10/7까지 −25.4% 빠지는 동안 의료정밀 업종은 +20.8% 올랐습니다. 그러나 10/7 뒤 한 달 동안 −37.0%로 코스피(−26.2%)보다 더 빠졌고, 6/22 이후 누적도 −24.0%입니다. 같은 기간 의약품 업종은 +3.8%, +11.4%, 누적 +15.7%로 두 구간을 모두 버텼습니다. 보험은 폭락 때 값이 오르는 자산입니다. 의료기기는 그 조건을 채우지 못했습니다.
지금 켜진 신호는 셋입니다. 첫째 위험, 추정치 하향이 진행 중입니다. 국내 증권가 자료(11/9)의 보조지표 판정은 스킨부스터·진단기기 쪽에서 추정 하향을 가리키고, 웨어러블 모니터링 업체는 3분기 적자로 돌아섰습니다(11/6 보도 요약, 참고). 둘째 기회, 10월 수출 잠정치가 두 자릿수로 돌아왔습니다(참고값). 셋째 위험, 헤지 비용이 올라 있습니다. VIX 25.64(11/6 미국 마감), 하이일드 OAS 3.48%(11/5, 연중 최고), 12월 인상 확률 78.9%(11/9)입니다.
2. 핵심 표 — 고점 뒤 네 지수와 세 종목
| 대상 | 11/9 종가(잠정) | 2026년 고점(일) | 고점 대비 | 후행 PER(11/6) |
|---|---|---|---|---|
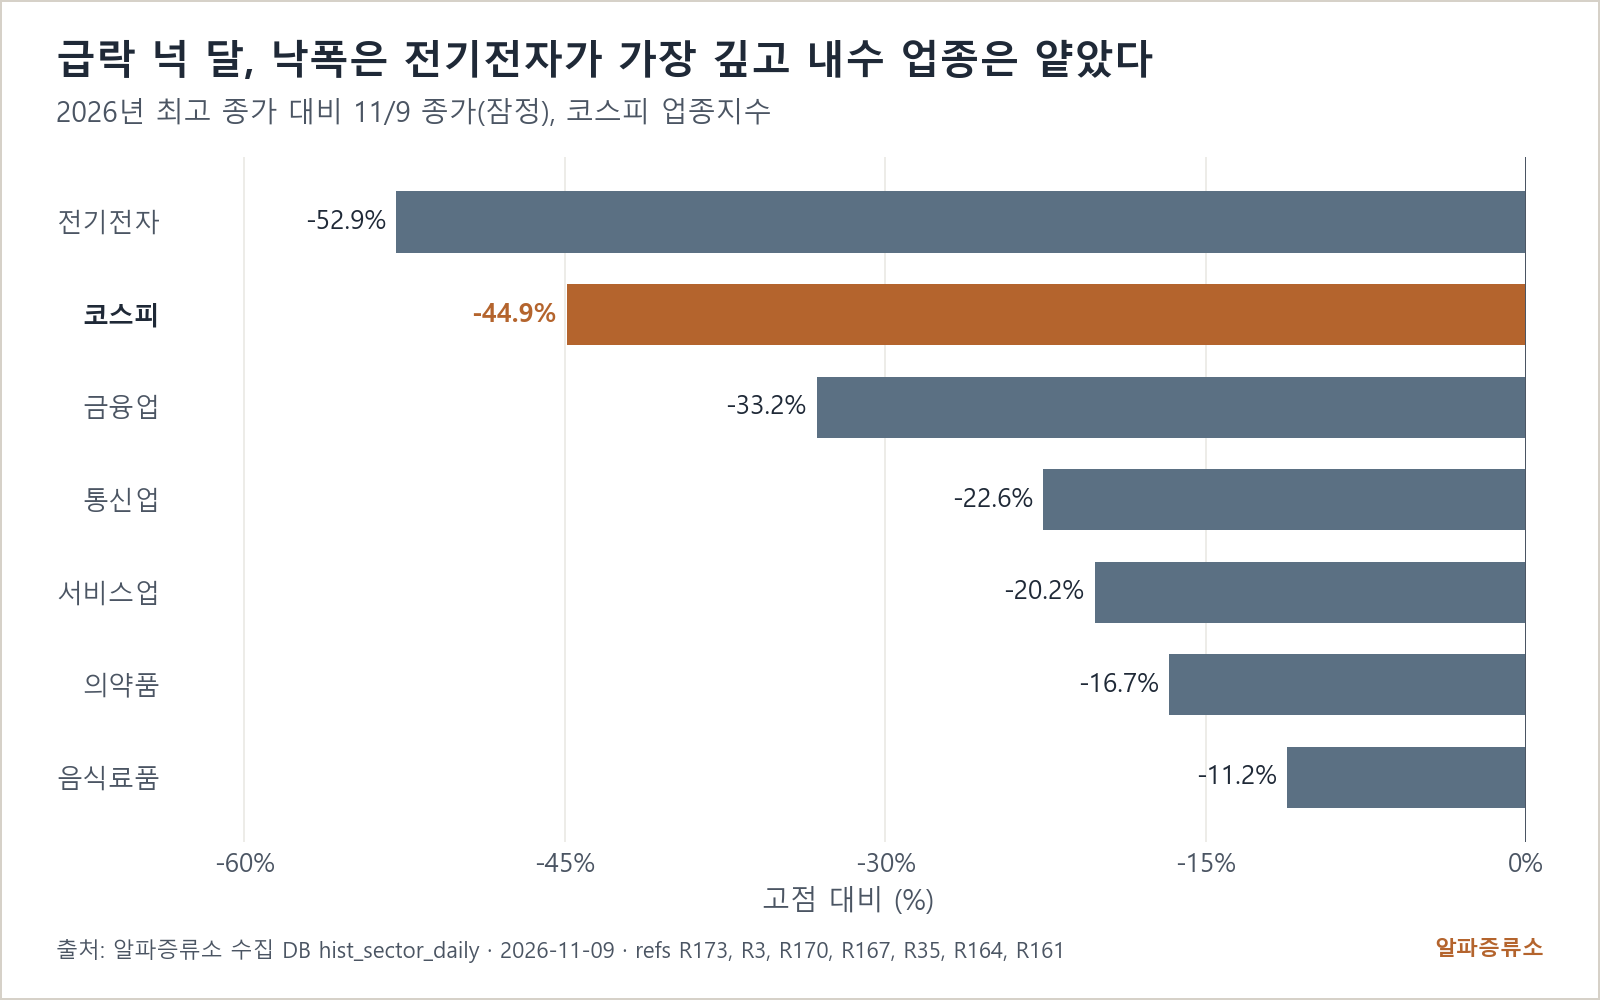
| 코스피 | 5,018.85 | 9,114.55(6/22) | −44.9% | − |
| 코스닥 | 638.97 | 1,226.18(4/27) | −47.9% | − |
| 의료정밀 업종 | 1,422.21 | 2,259.00(10/7) | −37.0% | − |
| 의약품 업종 | 16,460.50 | 19,771.30(2/24) | −16.7% | − |
| 클래시스 | 25,550 | 75,600(1/29) | −66.2% | 12.88배 |
| 덴티움 | 38,900 | 56,600(4/16) | −31.3% | 26.20배(PBR 0.60배) |
| 인바디 | 40,550 | 70,800(8/7) | −42.7% | 18.56배 |


표가 말하는 것은 둘입니다. 첫째, 코스피는 140일(달력일) 만에 −44.9%(6/22 고점 → 11/9 잠정)로, 닷컴 때 622일에 걸쳐 낸 낙폭 −55.7%(2000-01-04 고점 → 2001-09-17 저점)의 81%를 냈습니다. 둘째, 의료기기 대표주의 낙폭(클래시스 −66.2%, 루닛 −67.4%, 11/9 잠정)은 지수와 바로 견줄 숫자가 아니라 참고로만 적습니다. 다만 개별 종목에서는 조정이 지수보다 먼저, 깊게 진행됐습니다. 가격은 많이 빠졌습니다. 그러나 빠진 폭이 바닥을 말해 주지는 않습니다. 나스닥은 닷컴 때 −77.9%(2000-03-10 고점 → 2002-10-09 저점)까지 갔습니다.
3. 네 가지 쟁점 — 수출은 돌아왔고, 추정은 내려가고, 가격은 먼저 빠졌습니다
쟁점 1. 10월 수출은 두 자릿수로 돌아왔습니다. 다만 한 달입니다(참고값). 관세청 10월 잠정치를 재인용한 국내 증권가 자료(11/2)에서 에너지 기반 피부미용장비 수출은 12,229만 달러입니다. 전년 대비 증가율은 기저 차이로 자료마다 +34.5%와 +41.9%로 갈립니다. 9월은 −8.6%였습니다. 치과 임플란트는 7,155만 달러로 +26%, 톡신은 +3.0%에 그쳤습니다. 반대 논거는 분기 추세입니다. 피부미용장비 수출 증가율은 1분기 +21.4%에서 3분기 +7.6%로 계속 낮아졌습니다. 10월 한 달이 추세를 바꿨다고 보기엔 이릅니다. 시군구 확정치는 11/15 이후에 나옵니다.

쟁점 2. 글로벌 메드텍은 매출을 깎고 마진으로 이익을 지켰습니다(참고값). 국내 증권가 자료(11/3)의 3분기 리뷰에서 매출 가이던스를 내린 곳이 3곳, 올리거나 유지한 곳이 4곳입니다. 정형·심혈관 수술 둔화가 하향 쪽, 수술로봇·영상장비·연속혈당측정이 상향 쪽입니다. 업종 전체 이익은 매출보다 덜 깎였다는 뜻입니다. 반대 논거는 마진의 질입니다. 마진 개선에 관세·가격 효과가 섞여 있어 매출이 꺾이면 지속되기 어렵습니다. 국내 치과 영상장비 수출 호조는 영상장비 쪽과 방향이 같지만, 정형 수술 둔화를 국내 임플란트 수요로 바로 옮겨 읽을 수는 없습니다.
쟁점 3. 국내 의료기기는 싸졌지만 추정 하향이 진행 중입니다. 후행 PER 로 클래시스 12.88배, 덴티움 26.20배, 인바디 18.56배, 바텍 6.16배이고 덴티움 PBR 은 0.60배입니다(11/6). 덴티움과 인바디의 PER 은 고점일 38.18배·31.25배에서 내려왔지만 절반 아래는 아닙니다. 미용장비 대표주의 2026년 예상 PER 은 9.4배(10/30 컨센서스, 참고값)입니다. 가격이 불황을 상당 부분 반영했다는 뜻입니다. 반대 논거는 분모입니다. 컨센서스는 10/30 기준이고 이번 주 실적 뒤 다시 깎일 수 있습니다. 반도체와는 다릅니다. 삼성전자 PER 이 고점일 55.23배에서 29.63배로, SK하이닉스가 49.51배에서 20.17배로 내려온 데는 이익 추정 상향(국내 증권가 자료 11/9: 3분기 뒤 메모리 2027년 영업이익 전망이 다시 올라감)이 함께 작용했지만, 의료기기는 이익이 깎일 위험이 분모에 남아 있습니다. 낮은 PER 이 이익의 단기 정점을 뜻할 수 있다는 약세 쪽 논거(국내 증권가 자료 11/9)는 의료기기에 더 무겁게 적용됩니다. 싸진 것과 바닥은 다릅니다.

쟁점 4. 보험 역할은 의약품이 했고, 의료기기는 베타였습니다. 6/22 이후 의약품 업종 +15.7%, 의료정밀 −24.0%입니다. 반도체가 코스피 시가총액의 52.8%(참고값)인 시장에서 반도체를 피한 돈은 두 갈래로 나뉘었고, 의료기기는 10/7 고점까지 오른 뒤 급락 국면에서 코스피와 함께, 더 크게 빠졌습니다. 외국인이 11/3~11/9 코스피에서 10.8조 원을 팔고 기관이 4.0조 원을 산 흐름(11/9 잠정) 속에서 작은 업종은 유동성 압력을 더 크게 받습니다. 급락장에서 '싼 성장주'는 보험이 아니라 레버리지에 가깝다는 뜻입니다. 반대 논거는 보험료입니다. 의약품은 고점 대비 −16.7%로 가장 덜 빠진 업종이라 지금 사는 보험은 이미 비쌉니다.
4. 시나리오 — 확률 합 100
| 시나리오 | 확률(데스크 판단) | 그림 | 트리거 |
|---|---|---|---|
| 기본: 실적 확인 뒤 바닥 다지기 | 50% | 미용장비 대표주 3분기 실적이 10월 수출 방향과 맞고, 의료정밀 업종이 11/6 종가 위에서 마감을 이어갑니다. 반등은 코스피와 함께 오고, 보험은 아닙니다 | 11/9~14 실적 발표 뒤 의료정밀 업종 종가가 1,394.48 위를 유지 |
| 하방: 추정 하향 2라운드 | 30% | 3분기 쇼크에 외국인 순매도가 이어져 업종이 11/6 종가 아래로 내려가고, 코스피는 닷컴 낙폭 −55.7%를 향합니다 | 의료정밀 업종 종가 1,394.48 아래 2거래일 연속 마감. 보조 조건: 12월 인상 확률이 현재 78.9%(11/9) 안팎에서 내려오지 않음 |
| 상방: 할인율 완화 | 20% | 12월 FOMC(12/9) 동결과 외국인 순매수 전환이 겹치면 저PER 의료기기가 가장 빠르게 반등합니다 | 연방기금선물 동결 확률(현재 21.1%)이 인상 확률을 넘어서고, 코스피 외국인이 주간 순매수로 전환 |
기본 시나리오는 과반이 아닙니다. 하방과 상방을 합친 확률이 기본과 같습니다. 어느 트리거에도 걸리지 않으면 기본 시나리오로 봅니다. 그래서 한 방향 베팅보다 확인 비용이 싼 쪽, 즉 기다림에 무게를 둡니다.
5. 볼 것, 피할 것, 단기와 중기
볼 것(우선순위 순). ① 미용장비 대표주 3분기 실적(11/9~14 주간)이 10월 수출 +34.5%(참고값)의 방향과 맞는지. ② 의료정밀 업종 종가: 현재 1,422.21(11/9 잠정), 문턱은 11/6 종가 1,394.48. ③ 연방기금선물 12월 인상 확률: 현재 78.9%, 동결 21.1%(11/9). 동결이 인상을 넘는지. ④ 코스피 외국인 순매수: 11/3~11/9 −10.8조 원(11/9 잠정), 주간 순매수 전환 여부. 하이일드 OAS 3.48%(11/5)가 더 벌어지는지도 함께 봅니다.
단기(1~4주). 실적 발표 전에 '싸다'는 이유만으로 의료기기 비중을 늘리지 않습니다. 가장 싼 보험은 따로 있습니다. 기다림입니다. 고점 대비 −66.2%(11/9 잠정)인 주식이 실적 확인 한 주 사이에 달아날 가능성보다, 추정이 한 번 더 깎일 가능성에 무게를 둡니다.
중기(1~6개월). 수출 확정치(11/15 이후)와 4분기 실적까지 두 번의 확인이 끝나면 의료기기는 보험이 아니라 '코스피 반등의 고베타'로 다룹니다. 그때 기준은 피부미용장비 수출 분기 증가율이 3분기 +7.6%(참고값)에서 다시 올라서는지입니다.
피할 것. ① 화장품 전체 품목 코드의 수출을 '필러 수출'로 읽은 숫자. 필러 기업 실적 근거로 쓰면 크게 과대평가합니다. ② 의료기기를 반도체의 헤지로 사는 행동. 지난 한 달이 보여 준 대로 급락 때 같이, 더 크게 빠졌습니다. ③ 지수 선행 PER 이 한 자릿수 아래라는 숫자. 지수 PER 허용 범위 밖의 원천 오기라 이 글은 쓰지 않습니다.
6. 그래서 무엇을 할 것인가
보유자. 의료기기를 들고 있다면 비중을 늘리지 않고 유지에 무게를 둡니다. 이번 주 3분기 실적이 10월 수출 방향과 맞고 의료정밀 업종이 11/6 종가 1,394.48 아래로 2거래일 연속 마감하지 않으면 유지하고, 두 조건 중 하나라도 깨지면 11월 안에 비중 축소를 검토합니다.
대기자. 아직 없다면 실적 확인과 수출 확정치(11/15 이후) 두 가지가 나오기 전에는 들어가지 않습니다. 둘 다 확인되고 12월 FOMC(12/9) 전 연방기금선물의 동결 확률이 인상 확률을 넘어서면 그때 분할 진입을 검토합니다.
관련(대안). 급락장의 보험이 필요하다면 의약품 업종이 그 역할을 했지만(6/22 이후 +15.7%, 11/9 잠정) 보험료는 이미 올랐습니다. 코스피 외국인 순매도가 주간 기준으로 멈추기 전까지는 의약품도 추가하지 않고, 헤지는 현금 비중으로 대신하는 쪽에 무게를 둡니다.
이 글은 정보 제공용이며 투자 권유가 아닙니다. 판단과 책임은 투자자 본인에게 있습니다.
알파증류소 인사이트는 공개 자료와 알파증류소 수집 데이터로 작성한 시장 해설이며 특정 종목의 매매 권유가 아닙니다. 투자 판단의 최종 책임은 투자자 본인에게 있습니다.