코스피, 가격은 치렀지만 저점은 한 번 더 깨질 공산이 큽니다 — 올해 오른 폭 81% 반납, 재이탈 65%

제작 노트 · 조사 에이전트 4 · 원장 217행 · 본문 숫자 159/159 원장 대조 · 반론 2회(반박 1 수정) · 집필 모델 fable · 11분
인사이트 리포트 · 담당 유하은(매크로·채권 스트래티지스트) · 11/5 'AI 버블은 터지는가'의 후속 — 이 글을 쓴 AI 모델(Claude 페이블 5.2)은 앤트로픽이 만들었습니다. 앤트로픽 상장을 다루므로 이해관계를 먼저 밝힙니다 숫자 원천: ① 알파증류소 수집 DB(KRX 종가·투자자별 매매·신용잔고) ② 공개 시세(코스피·나스닥·S&P500·필라델피아 반도체 일봉, 연방기금선물, 미 국채 금리) ③ 국내 증권가 자료(11/9~11/10) ④ 미국 공시·통계·보도(SEC 상장신고서, 노동통계국, 연준 연설문, 주요 방송·통신)와 공개 역사 데이터(검증 원장 refs.md). 확인되지 않은 수치는 '참고값'으로 표시합니다.
결론미국은 첫 계단일 수 있고, 코스피는 올해 오른 폭의 81%를 되돌려 가격은 대부분 치렀지만 11/9 저점을 60거래일 안에 다시 깰 확률을 65%로 봅니다(얕은 이탈 30%, −50% 아래 깊은 이탈 35%, 11/9가 바닥 35%). FOMC 결과가 반영되는 12/10까지 코스피가 11/9 종가 저점(5,018.85)을 지키면 '11/9가 바닥' 쪽으로 판단을 바꿉니다.
1. 결론 먼저 — 가격은 대부분 치렀지만, 저점은 한 번 더 깨질 공산이 큽니다
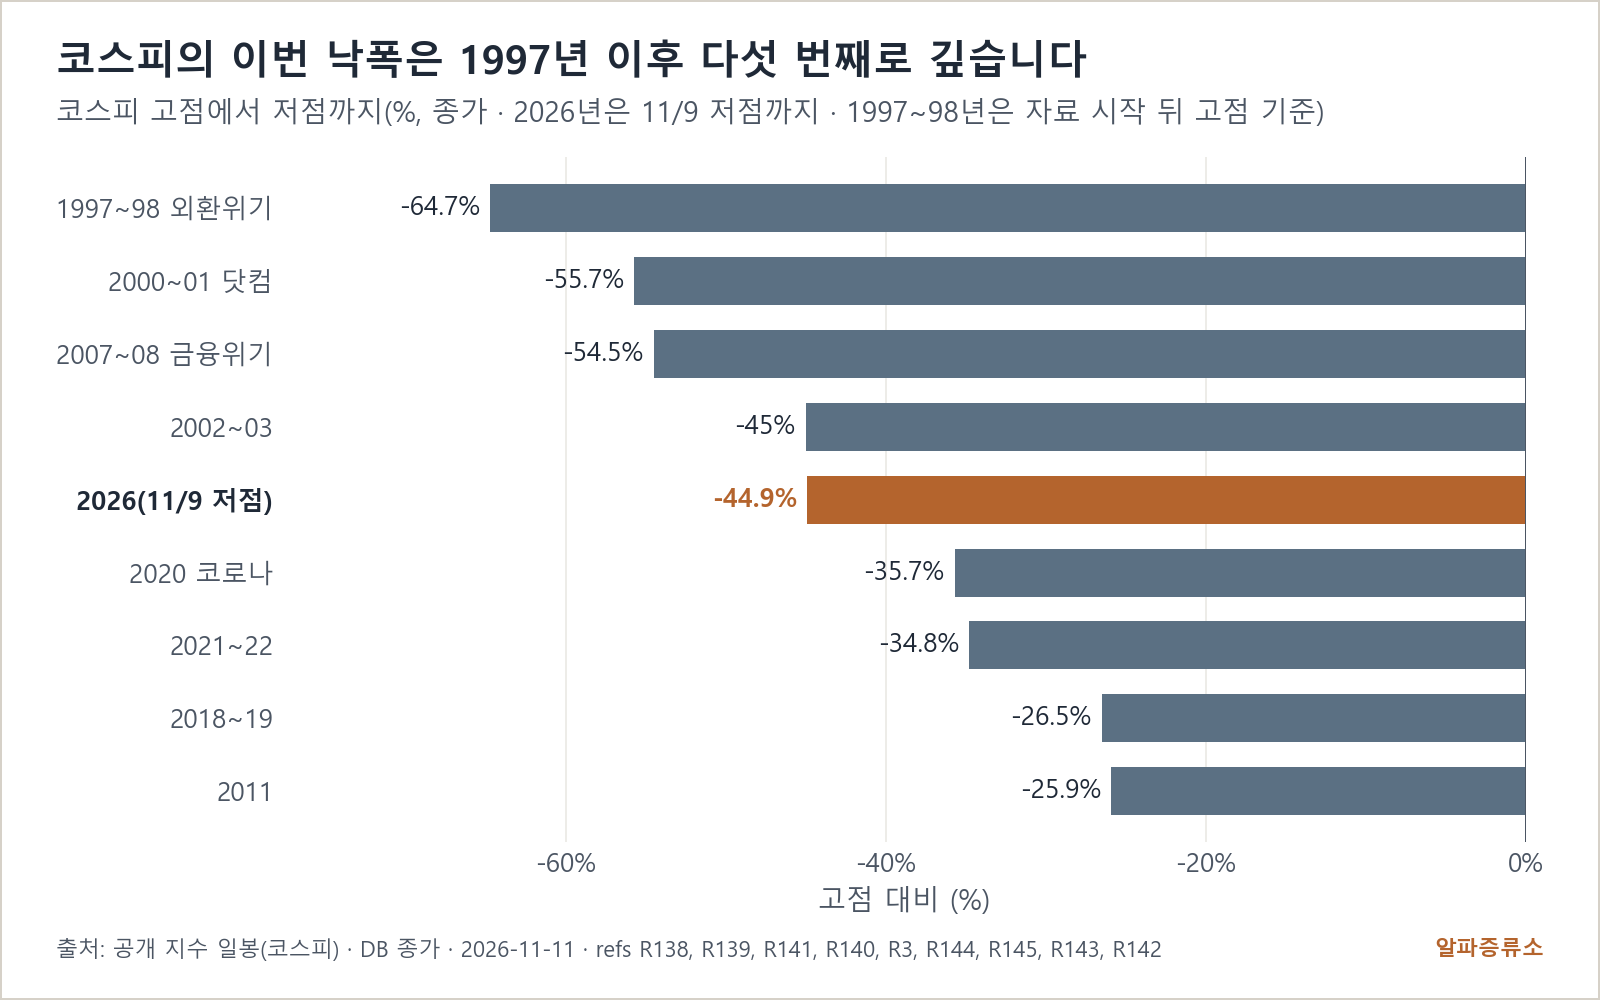
'낙폭으로는 바닥 같은데 더 빠질 것 같다'는 독자 질문에는 '둘 다 맞다'고 답합니다. 코스피는 6/22 고점에서 11/9 저점까지 −44.9% 내렸고, 11/10 종가 5,239.13은 고점 대비 −42.5%입니다(KRX 종가). 올해 저점(1/2 종가 4,309.63)에서 고점까지 오른 폭의 81%를 되돌렸습니다. 1997년 이후 이보다 깊었던 하락은 외환위기(−64.7%, 1997년 6월 고점 기준), 닷컴(−55.7%), 금융위기(−54.5%)이고 2002~03년(−45.0%)이 같은 깊이입니다(공개 지수 일봉 계산).
그런데 11/10에 +4.4% 튀고도 11/9 저점까지는 −4.2%뿐입니다. 고점 대비 −30% 아래에서 새 저점을 찍고 이튿날 4% 넘게 튄 날은 1998년 이후 13번이고, 9번은 60거래일 안에 그 저점을 다시 깼습니다(공개 지수 일봉 계산. 2000년 6번·올해 7/30 1번이 섞여 독립 표본은 아닙니다). 그래서 다시 깨질 확률을 65%로 봅니다. 큰 위험은 셋이고 모두 미국 쪽입니다. 첫째는 연준입니다. 10월 소비자물가가 예상을 넘었고(11/10 발표), 연방기금선물은 12/9 인상을 100% 반영했습니다(25bp 85.9%, 50bp 14.1%, 11/11 06:00 KST). 둘째는 공급입니다. 앤트로픽이 11/18 공모가를 정할 예정이고, 공모와 사모를 합쳐 903.5억달러입니다(공모가 상단 기준). 셋째, 모두가 같은 AI에 걸려 있습니다. 영화 빅쇼트의 실제 인물 스티브 아이즈먼은 올해 여러 인터뷰에서 미국 주식도 새 회사채도 AI에 묶여 있다고 말해 왔습니다. 그래서 금리와 공급이 같은 곳을 누른다고 봅니다. 반대로 경기 침체는 아직 숫자에 없습니다(10월 실업률 4.1%).
2. 핵심 표 — 먼저 맞은 한국, 이제 맞는 미국: 미국은 −10%, 한국은 −40%
| 자산 | 2026년 고점(종가) | 최근 종가 | 고점 대비 |
|---|---|---|---|
| S&P500 | 7,818.93 (10/6) | 7,520.93 (11/10) | −3.8% |
| 나스닥 | 27,599.79 (10/6) | 25,065.88 (11/10) | −9.2% |
| 필라델피아 반도체 | 14,634.72 (6/22) | 9,998.33 (11/10) | −31.7% |
| 코스피 | 9,114.55 (6/22) | 5,239.13 (11/10) | −42.5% |
| 삼성전자 | 362,500원 (6/18) | 198,900원 (11/10) | −45.1% |
| SK하이닉스 | 2,919,000원 (6/22) | 1,212,000원 (11/10) | −58.5% |
11/5 글에서 '미국은 아직 안 터졌다'고 썼습니다. 그날 밤 나스닥은 중간선거 뒤 데이터센터 규제 우려가 겹치며 하루 −5.5% 내려 고점 대비 −11.9%로 마감했고(CNBC 11/5 보도), 그 글이 2차 하락의 문턱으로 적은 24,840을 깼습니다. 같은 AI 거래에서 한국 반도체가 넉 달 반 먼저 맞았고, 미국 대형 기술주와 AI 모델 회사는 이제 맞기 시작했습니다.

3. 다섯 가지 판단 — 청구서, 첫 계단, 출발점, 흔들림, 조건
① 앤트로픽 상장은 쓸 돈을 시장에 청구하는 자리입니다. 앤트로픽은 11/10 수정 상장신고서에 공모가 70~78달러, 주식 수 8.25억 주를 적었습니다(SEC 공시·CNBC 11/10). 상단 기준 643.5억달러이고, 구글·엔비디아·TSMC·마이크론 등 전략 투자자 7곳이 같은 값에 260억달러어치를 따로 삽니다. 11/18에 값을 정하고 11/19 나스닥에 상장할 예정입니다. 기업가치는 상단 기준 1.4조달러 안팎으로, 얼마 전까지 거론되던 2조달러보다 낮습니다(CNBC 11/10, 참고값).
3분기 매출은 약 170억달러로 전 분기보다 47% 늘었지만 2분기 증가율 144%의 3분의 1이고, 2분기 9.7억달러 영업이익은 3분기 5.7억달러 영업손실로 바뀌었습니다(11/2 수정 신고서 인용 보도, 영업손익은 참고값. 9월 말 유동성은 1,466억달러, 참고값). 컴퓨트 구매 약정은 8,954억달러입니다. 아이즈먼은 10월 말 본인 방송에서, 값을 내려야 점유율을 지키는 사업이면 해자가 없고 그런 사업의 8,000억달러대 지출 약속은 위험하다고 말했습니다(참고값). 앤트로픽은 11/9 새 모델을 이전보다 20% 싸게 냈습니다(Quartz 등, 참고값).
한국 투자자에게 중요한 것은 이 약정입니다. 그것이 클라우드 회사의 수주 잔고이고, 엔비디아 칩과 한국 HBM 주문의 근거입니다. 주문은 이미 찼다는 보도도 있습니다(CNBC 11/10, 단일 출처). 걸리는 것은 물량입니다. 공모 자금이 다른 주식을 팔아 마련되면 그만큼이 매도 물량입니다.
② 미국은 첫 계단일 수 있습니다 — 연준이 받쳐 주지 않는 조정. 나스닥은 10/6 고점 뒤 30일 만인 11/5에 처음 −10%를 넘겼습니다. 1997년 12월 이후 나스닥이 52주 최고가에서 −10%를 넘긴 조정은 이번을 빼고 26번이고, 그중 7번(27%)이 −20%를 넘는 약세장이 됐습니다. 1971년 이후 사상 최고가 기준으로는 31번 중 13번(42%)입니다(공개 지수 일봉 계산). 이번 고점은 52주·사상 최고 둘 다여서, 연준과 공급을 감안해 범위 위쪽인 40%로 봅니다. 공포도 아직 얕습니다. VIX는 11/10 종가 19.51입니다. 2018년 12월 나스닥 바닥 날에는 36.07이었습니다.
10월 소비자물가는 전월보다 0.4%, 근원은 0.3% 올라 둘 다 예상을 0.1%p 넘었습니다(미 노동통계국 11/10 발표). 같은 날 월러 연준 이사는 12월 25bp 인상을 지지한다면서, 근원 물가가 0.3% 안팎이면 50bp도 검토해야 한다고 말했습니다(연준 연설문 11/10). CME 페드워치 기준 50bp 확률은 한 주 전 0%에서 물가 발표 직후 11%가 됐습니다(CNBC 11/10). 미 10년 금리는 4.98%입니다(11/11 04:59 KST).

반대로 침체는 숫자에 없습니다. 10월 실업률은 4.1%, 신규 실업수당 청구는 189,000건(10/31 주), 위험 회사채에 붙는 웃돈 금리(하이일드 가산금리)는 3.42%(11/6)입니다. 물가 때문에 올리는 것이고 경기가 버텨 주니, 주가가 빠진다고 연준이 곧바로 돌아서지 않습니다. 2018년 12월 19일 연준은 나스닥이 고점 대비 −18.2%일 때도 올렸고, −23.6%까지 내려간 뒤인 이듬해 1월 초에야 '인내'로 물러섰습니다. 침체는 다음 단계의 위험입니다. 아이즈먼의 침체 경고도 'AI 회사들이 약속을 지키지 못하면'이라는 조건문이고(본인 방송), 10월 말에는 시장 전체 하락에 걸 생각은 아직 없다고 했습니다(24/7 월스트리트 10/30 보도).
③ 한국은 드문 자리에서 출발합니다. 아래는 미국 약세장 일곱 번에서 나스닥이 처음 −10%를 넘긴 날 코스피가 어디 있었는지입니다(공개 지수 일봉 계산, 낙폭은 52주 최고 종가 대비).
| 미국 약세장 | 그날 코스피 | 그 뒤 나스닥 | 그 뒤 코스피 | 코스피 저점은 |
|---|---|---|---|---|
| 1998 러시아·LTCM | −56.4% | −20.5% | −12.6% | 114일 먼저 |
| 2000~02 닷컴 | −16.0% | −75.0% | −47.3% | 387일 먼저 |
| 2007~09 금융위기 | −12.5% | −50.5% | −48.0% | 136일 먼저 |
| 2018 긴축 | −19.3% | −12.9% | −5.0% | 10일 늦게 |
| 2020 코로나 | −9.4% | −19.9% | −29.1% | 4일 먼저 |
| 2022 긴축 | −14.0% | −28.8% | −24.2% | 89일 먼저 |
| 2025 관세 | −10.9% | −15.5% | −11.0% | 1일 늦게 |
| 이번(11/5) | −40.9% | — | 11/9까지 −6.8% | — |

여섯 번은 그날 코스피가 −9.4~−19.3%였고, 이번은 −40.9%입니다. 이만큼 먼저 내려와 있던 전례는 외환위기 직후인 1998년 한 번뿐입니다(−56.4%). 그날 뒤 나스닥은 −20.5% 더 빠졌지만 코스피는 −12.6%에 그쳤고 6월 저점을 깨지 않았습니다. 다만 그때 코스피는 이미 바닥을 찍은 뒤였고 전례도 한 번이라, 통계가 아니라 참고입니다. 먼저 많이 빠져 있던 해(1998·2018년)에 그 뒤 덜 빠진 것은 맞지만, 2000년에는 −16.0%에서 출발하고도 −47.3% 더 빠졌습니다.

④ 그래도 한 번 더 흔들릴 공산이 큽니다 — −40% 뒤의 역사. 코스피가 52주 고점 대비 −40%를 처음 넘긴 것은 이번(11/5)이 다섯 번째입니다. 앞의 네 번은 모두 더 빠졌습니다. 1997년 −40.5%(228일, 자료 한계로 1997년 6월 고점 기준), 2000년 −25.4%(367일), 2003년 −8.0%(12일), 2008년 −22.7%(8일)입니다. 그날부터 1년 뒤 수익률은 2003년 +62.0%, 2008년 +35.1%, 1997년 −18.3%, 2000년 −23.2%로 반반이었습니다(공개 지수 일봉 계산).

나쁜 두 번은 한국 자신의 외환위기(1997)와 미국 약세장이 2년 반 이어진 닷컴(2000)입니다. 연준이 올리는 점은 닷컴과 닮았고, 침체가 없는 점은 다릅니다. 그래서 범위로 봅니다. 올해 저점이 4,310(1/2 종가, 고점 대비 −53%)입니다. 11/5 종가에 2003년 경로를 적용하면 4,950 안팎, 2008년·2000년 경로를 적용하면 4,020~4,160(−54~−56%)입니다.
⑤ 바닥을 미리 알려 주는 신호는 없고, 확률을 높이는 조건이 있습니다. 미국 약세장 일곱 번 가운데 다섯 번은 코스피 저점이 나스닥 저점보다 먼저 나왔습니다(나스닥 저점 뒤 60일까지 측정, 공개 지수 일봉 계산). 다만 1998년은 미국 조정 전에 이미 바닥이었고 2020년은 4일 차이라, 뚜렷이 먼저 끝난 것은 2000·2007·2022년 세 번입니다. 2018년은 이듬해 8월에 더 낮은 저점을 냈습니다. 경향이지 법칙은 아닙니다.
조건은 둘입니다. 첫째는 시간입니다. 저점을 다시 깬 9번 가운데 8번은 저점 뒤 14거래일 안이었습니다(이번은 11/27까지). 둘째는 엇갈림입니다. 나스닥이 새 저점을 내는 날 코스피가 직전 저점을 지키는 것입니다. 다만 이 장면이 나온 15개 달 가운데 8개 달은 그 뒤 저점이 다시 깨졌고, 2008년 9~10월에는 −32.4% 더 내렸습니다. 단독으로는 반반입니다. 외국인 이틀 연속 순매수는 조건이 아닙니다. 9/11 이후 네 번 나왔지만 네 번 모두 바닥이 아니었습니다(11/9 저점까지 −9.3~−28.5% 더 하락, KRX 확정). 11/10 순매수 4,500억원도 7거래일 순매도 12.58조원 뒤의 하루입니다. 신용융자는 6월보다 −27.3% 줄어 28.07조원입니다(11/9).
4. 시나리오 — 확률 합 100
| 시나리오 | 확률(데스크 판단) | 그림 | 트리거 |
|---|---|---|---|
| ① 얕은 이탈 뒤 바닥 | 30% | 코스피가 11/9 저점(5,018.85)을 종가로 깨지만 고점 대비 −50%(4,557) 위에서 바닥(2018년형) | 5,018.85 종가 이탈, 하이일드 가산금리 4.5% 아래 |
| ② 깊은 이탈 | 35% | 코스피가 4,557을 종가로 깸. 올해 저점 4,310 근처, 2008·2000년 경로면 4,020~4,160. 바닥까지 여러 달 | 12/9 FOMC 50bp, 앤트로픽 공모가 70달러 미만 또는 상장 연기, 하이일드 가산금리 4.5% 돌파 |
| ③ 11/9가 바닥 | 35% | 코스피가 5,018.85를 종가로 지킴(나스닥이 24,315를 깨더라도) | FOMC 결과가 반영되는 12/10까지 5,018.85 종가 유지(저점 뒤 23거래일) |
기간은 60거래일(내년 2월 초까지)이고, 어느 시나리오도 과반이 아닙니다. ①+②(65%)는 '11/9 저점이 다시 깨진다', ①+③(65%)은 '−50% 선(4,557)은 지킨다'는 뜻입니다. 깊은 이탈의 기록은 엇갈립니다. 1절의 13번 가운데 저점보다 9% 넘게(−50% 선) 더 내려간 것은 4번이고, −40%를 처음 넘긴 네 번 가운데 세 번은 60거래일 안에 −50% 아래로 갔습니다. 침체가 아직 숫자에 없어 이 범위의 아래쪽인 35%로 둡니다. 1997년 같은 자체 위기형은 ② 안에서도 훨씬 깊은 꼬리입니다. 가장 비슷한 전례인 1998년은 ③이었지만 지금은 미국 조정이 막 시작돼 ③도 35%에 그칩니다(11/5 글의 '한국 선반영·바닥 다지기' 40%에서 낮춤).
5. 볼 것, 피할 것, 단기와 중기
볼 것(우선순위 순). ① 11/27(저점 뒤 14거래일)과 12/10(FOMC 결과 반영)까지 코스피가 5,018.85를 종가로 지키는지. ② 나스닥이 24,315(11/5 종가 저점)를 깨는 날 코스피가 저점을 지키는지. ③ 12/9 FOMC가 25bp인지 50bp인지(결과는 12/10 새벽 KST). ④ 11/18(미국 시간) 앤트로픽 공모가가 70~78달러 안인지, 11/19 첫 거래. ⑤ 하이일드 가산금리 3.42%(11/6)가 4.5%를 넘는지.
단기(1~4주). 11/18~19 상장과 12/9 FOMC 사이가 고비입니다. 코스피가 5,018.85를 종가로 깨면 ①·②가 함께 열리고(②가 조금 더 큼), 4,557까지 깨면 ②로 옮깁니다. 12/10까지 지키면 ③ 쪽으로 판단을 바꿉니다.
중기(1~6개월). 한국 바닥이 미국보다 먼저인 적이 많았지만 법칙은 아닙니다. 2000년형이면 바닥까지 1년이 걸릴 수 있습니다.
피할 것. 첫째, 빌린 돈으로 '바닥'을 사는 것입니다. 방향이 맞아도 저점 재이탈 한 번에 강제 청산될 수 있습니다. 둘째, −42%에서 공포로 전부 파는 것입니다. −40% 뒤 1년은 반반이었고, 깊은 이탈(②)도 중심 범위는 11/10 종가 대비 −18~−23%입니다. 셋째, 빚과 증자로 버티는 AI 인프라 테마(데이터센터 리츠·네오클라우드)입니다. 금리와 공급이 가장 먼저 누릅니다.
6. 그래서 무엇을 할 것인가
보유자. 유지를 기본으로 봅니다. 저점이 다시 깨져도 −50% 선은 지킬 확률을 65%로 보기 때문입니다. 다만 빌린 돈으로 든 몫은 반등이 나오면 줄이는 쪽을 검토합니다(재이탈이 몰렸던 11/27까지가 첫 고비). 기준은 전망이 아니라 담보 여력입니다. 지수가 11/10 종가보다 −25% 더 빠질 때 가진 종목·레버리지 상품이 얼마나 빠질지 넣어 보고(SK하이닉스 낙폭은 지수의 1.4배였습니다), 그래도 강제 청산되지 않는지 봅니다. 12/9 FOMC가 50bp를 올리거나 11/18 앤트로픽 공모가가 70달러 아래로 정해지면 ② 쪽 확률을 올립니다.
대기자. 진입을 검토할 조건은 11/9 저점이 FOMC 결과가 반영되는 12/10 종가까지 지켜지는 것입니다. 그래도 바닥 확정은 아닙니다. 올해 7/30 저점은 50거래일 만에 깨졌습니다. 그 전의 하루 반등과 외국인 이틀 순매수는 조건이 아닙니다.
관련(피할 쪽). 금리와 공급에 가장 약한 것은 빚과 증자로 버티는 AI 인프라 테마입니다. 11/18 앤트로픽 공모가가 70달러 아래로 정해지거나 12/9 FOMC가 50bp면 이 테마부터 줄이는 것을 검토합니다.
이 글은 정보 제공용이며 투자 권유가 아닙니다. 판단과 책임은 투자자 본인에게 있습니다.
알파증류소 인사이트는 공개 자료와 알파증류소 수집 데이터로 작성한 시장 해설이며 특정 종목의 매매 권유가 아닙니다. 투자 판단의 최종 책임은 투자자 본인에게 있습니다.