주가는 다운턴을 샀지만 오더컷은 아직 없습니다 — 하이닉스 −57.0%, SOX −27.8%

제작 노트 · 조사 에이전트 4 · 원장 59행 · 본문 숫자 74/74 원장 대조 · 반론 2회(반박 수정 뒤 통과) · 집필 모델 fable · 29분
인사이트 리포트 · 담당 김도훈(반도체 애널리스트) · 메모리 사이클 위치를 가격·CAPEX·수급으로 판정하는 글 숫자 원천: ① 알파증류소 수집 DB(일별 가격·업종지수·투자자별 매매·신용·후행 PER) ② 공개 지수 시세(SOX) ③ 국내 증권가 자료(11/9~11/12) ④ 공개 역사 데이터(검증 원장 refs.md). 확인되지 않은 수치는 '참고값'으로 표시합니다.
결론SK하이닉스는 고점 대비 −57.0%(11/12 잠정)로 2018·2022 사이클 낙폭을 넘어섰지만 서버 DRAM 오더컷은 11/12까지 확인되지 않았습니다. 11/9 저점 1,115,000원을 지키는 바닥 다지기가 기본입니다(확률 55%). DDR5 16Gb 현물 1개월 등락(11/12 +2.26%, 참고값)이 마이너스로 돌고 오더컷이 확인되면 판단을 바꿉니다.
1. 결론 먼저 — 가격은 다운턴을 샀고, 공급은 아직 신호를 내지 않았습니다
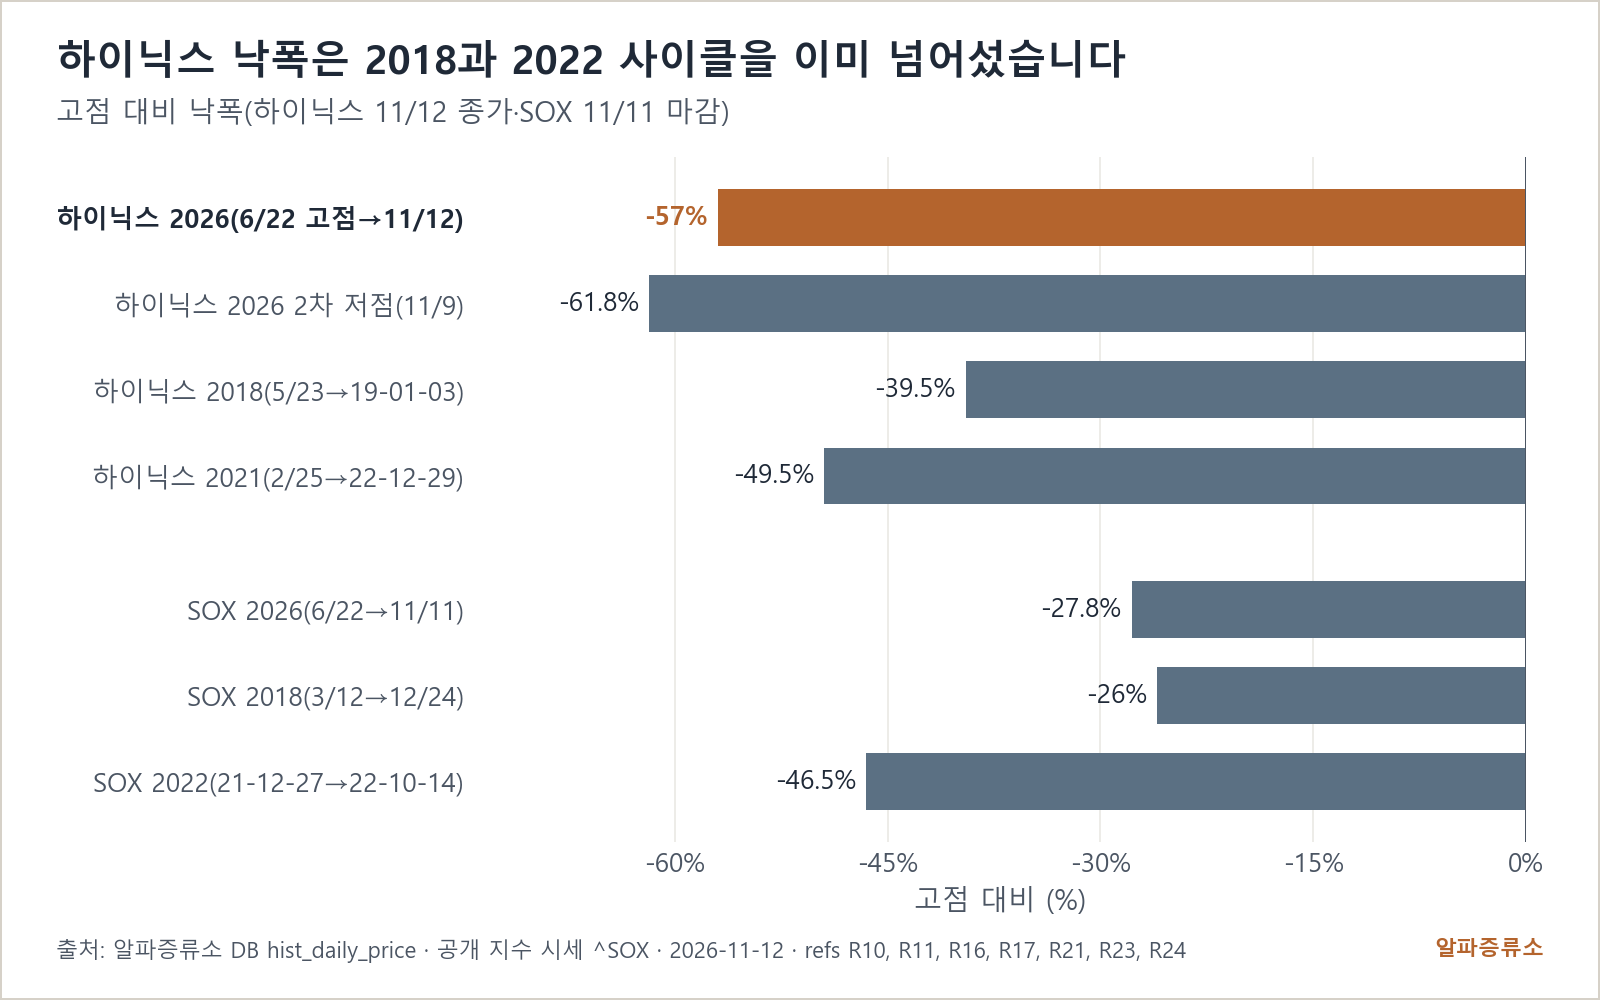
−57.0%. SK하이닉스가 6/22 고점 2,919,000원에서 11/12 종가 1,254,000원(잠정)까지 내준 폭이고, 같은 정의의 최대 낙폭은 −61.8%(11/9 종가 1,115,000원)입니다. 2018 사이클 −39.5%(조정 종가, 18-05-23 고점→19-01-03 저점, 명목 종가는 DB 에 없음), 2021 사이클 −49.5%(명목 종가, 21-02-25 고점→22-12-29 저점)보다 큽니다. 반도체 전체 지수인 SOX 는 같은 고점(6/22)에서 11/11까지 −27.8%, 2차 저점은 −38.4%(11/5)였고, 과거 사이클 낙폭은 2018년 −26.0%(18-03-12 고점→12-24 저점), 2022년 −46.5%(21-12-27 고점→22-10-14 저점)였습니다. 메모리 피어인 마이크론의 낙폭은 원장에 없습니다(수집 요청 #32). 코스피 전체도 고점 대비 −41.4%(11/12)입니다. 주가만 보면 다운턴은 이미 왔습니다. 그런데 서버 DRAM 오더컷을 확인한 보도는 11/12까지 없습니다(출하 조정 신호는 있음, 국내 증권가 자료 11/9·11/12). 사이클은 재고가 말합니다. 재고 주수는 원장에 없어(수집 요청 #34) 이 글은 가격·CAPEX·수급 세 계기판으로 판정합니다.
지금 켜진 것은 셋입니다. 위험 하나, 2027년 DRAM CAPEX 가 +55%(국내 증권가 자료 11/12, 참고값)로 잡혀 2028년 공급 과잉의 씨앗이 뿌려졌습니다. 위험 둘, 12월 FOMC 25bp 인상 내재 확률이 90.09%(11/12, 자체 추정 ff_path, 참고값)로 AI 인프라 조달 비용이 오릅니다. 기회 하나, 12개월 선행 PER 이 SK하이닉스 2.9배(11/12, 참고값)로 2013년 이후 하단을 밑돌고, 외국인 매도가 11/11 하루 +1,307억원으로 멈춘 사이 기관이 5일 +9,257억원(11/11까지)을 받았습니다.
2. 핵심 표 — 메모리 사이클 계기판
| 계기판 | 현재값(기준일) | 고점·비교값 | 읽기 |
|---|---|---|---|
| SK하이닉스 고점 대비 | −57.0%(11/12 잠정) | 2차 저점 −61.8%(11/9) | 2018·2022 낙폭 초과 |
| SOX 고점 대비 | −27.8%(11/11) | 2차 저점 −38.4%(11/5) | 반도체 전체는 더 얕은 조정 |
| 후행 PER(SK하이닉스) | 21.78배(11/11) | 고점일 49.51배(6/22) | 주가 하락분 그대로(전년 EPS 기준) |
| 12개월 선행 PER(참고값) | SK하이닉스 2.9배(11/12) | 2013년 이후 하단 하회(자료 11/12) | 이익 지속 기간 의심 |
| 후행 PBR(SK하이닉스) | 7.48배(11/11) | 삼성전자 3.23배(11/11) | 장부가 바닥은 아직 멀다 |
| DDR5 16Gb 현물(참고값) | 1주 −1.79%(11/12) | 1개월 +2.26%(11/12) | 단기 약세, 월간 플러스 |
| 외국인(SK하이닉스) | 5일 −3조 1,571억원(11/11) | 20일 −7조 3,604억원(11/11) | 11/11 하루 +1,307억원 |
| 신용융자잔고 | 25.93조원(11/11) | 30.15조원(10/23) | 3주 −4.22조원 |


표가 말하는 것은 하나입니다. 가격 계기판은 모두 다운턴 영역인데, 공급 계기판(오더컷·현물 월간)은 아직 업사이클 영역입니다. 둘이 엇갈릴 때 주가는 먼저 떨어지고 나중에 둘 중 하나로 수렴합니다. 어느 쪽으로 수렴할지는 재고와 오더컷이 정합니다.
3. 쟁점 셋 — 오더컷, 증설, 수급
오더컷이 확인되기 전까지 2018년형 다운턴은 시작되지 않았다고 봅니다. 국내 증권가 자료(11/9·11/12)는 과거 사이클이 주가 고점 뒤 약 3개월에 오더컷, 다시 3개월 뒤 가격 하락 순서였다고 정리합니다. 2015·2018·2022년 사례를 든 자료 한 곳의 정리이고, 각 사이클의 고점·오더컷 날짜는 원장에 없어 참고로만 둡니다. 이번엔 6월 고점 뒤 11/12까지 서버 DRAM 오더컷을 확인한 보도가 없고, 장기공급계약(LTA)을 5년으로 늘리는 논의가 이어집니다. 11월 초순 반도체 수출도 전년 대비 큰 폭 증가로 집계됐습니다(관세청 집계, 국내 증권가 자료 11/12). 반대 논거는 현물가와 출하 조정 신호입니다. DDR5 16Gb 1주 −1.79%(11/12, 참고값)로 단기 약세이고, 중국 하이퍼스케일러의 물량 조정 신호도 있습니다. 데스크는 월간 등락이 마이너스로 돌기 전까지는 조정이지 오더컷이 아니라고 봅니다.
2027년 증설은 CAPEX 가 먼저이고 공급은 2028년에 옵니다. 2027년 글로벌 DRAM CAPEX 는 +55%(국내 증권가 자료 11/12, 참고값)입니다. 다만 HBM 몫을 빼면 범용 DRAM 실질 CAPA 증가는 약 5%(참고값)입니다. 장비 반입부터 셋업까지 약 1년이 걸리므로 2027년 발주는 장비주 실적이고, 공급 과잉은 2028년 문제입니다. 반대 논거는 바로 그 2028년입니다. 한 하우스의 약세 시나리오는 SK하이닉스 2028년 영업이익을 230.1조원(참고값)으로 깎습니다. 시장이 지금 가격에 넣은 것은 이 2028년 절벽이지, 2027년 오더컷이 아닙니다.
밸류에이션은 싸 보이지만 PBR 은 아직 바닥이 아닙니다. 후행 PER 은 SK하이닉스 21.78배, 삼성전자 31.54배(11/11)이고, 고점일에는 각각 49.51배(6/22), 55.23배(6/18)였습니다. 후행 PER 하락은 주가 하락분 그대로입니다(전년 EPS 기준). 시장의 2027년 이익 불신은 12개월 선행 PER 2.9배(11/12, 참고값, 컨센서스 영업이익률 80%)에서 읽힙니다. 후행 PBR 7.48배·3.23배(11/11)는 2018년식 장부가 바닥과 거리가 멉니다. 싸다는 판단은 이익이 유지될 때만 성립하고, 그 판정은 다시 오더컷으로 돌아옵니다.
외국인은 팔기를 멈췄고 신용은 이미 빠졌습니다. 외국인은 코스피에서 20영업일 −10조 1,617억원(10/16~11/12, 잠정 포함)을 팔았고, 최대 순매도일은 11/5 −3조 4,039억원이었습니다. SK하이닉스만 20일 −7조 3,604억원(11/11까지)이고, 같은 기간 기관은 +1조 316억원, 최근 5일 +9,257억원(11/11까지)으로 받았습니다. 11/11 하루 +1,307억원, 11/12 코스피 전체 +3,471억원(잠정)으로 외국인 매도가 멈췄지만 복귀라 부르기엔 이릅니다. 신용융자잔고는 10/23 30.15조원에서 11/4 28.64조원, 11/9 28.07조원, 11/11 25.93조원으로 −4.22조원 줄었고, 반대매매는 11/10 630억원이 구간 최대였습니다. 강제 매물은 상당 부분 소화됐습니다.


4. 시나리오 — 확률 합 100
| 시나리오 | 확률(데스크 판단) | 그림 | 트리거 |
|---|---|---|---|
| 바닥 다지기 | 55% | 11/9 저점 1,115,000원을 지키며 횡보, 오더컷 없이 1분기 계약가 협상 진입 | DDR5 16Gb 월간 등락 플러스 유지, 외국인 20일 합 축소(12월 말) |
| 2018년형 다운턴 | 25% | 오더컷 확인 뒤 저점 갱신, 장비주 2027년 추정치 하향 | 서버 DRAM 오더컷 보도와 현물 월간 마이너스(1월 말까지) |
| 되돌림 랠리 | 20% | AMAT 가이던스와 연준 속도 완화로 SOX 2차 저점 대비 회복, 외국인 순매수 전환 | 12/10(KST, 미국 12/9) FOMC 가 25bp 인상에 그치고 성명·점도표에서 추가 인상 시사가 약해짐, 외국인 5일 합 플러스 |
기본 시나리오가 과반이지만 넉넉하지 않습니다. 나머지는 가격이 아니라 오더컷과 연준 속도라는 두 외생 변수에 달려 있어, 바닥이라고 단정하지 않습니다.
5. 볼 것, 피할 것, 단기와 중기
볼 것(우선순위 순). ① DDR5 16Gb 현물 1개월 등락: +2.26%(11/12, 참고값), 문턱은 마이너스 전환. ② 서버 DRAM 오더컷 보도: 현재 없음(11/12), 문턱은 상위 고객 한 곳 확인. ③ SK하이닉스 외국인 20일 합: −7조 3,604억원(11/11), 문턱은 절반 이하로 축소. ④ 12월 FOMC 인상 내재 확률: 90.09%(11/12, 자체 추정 ff_path, 참고값), 문턱은 한 단계 큰 인상 폭의 확률 상승.
단기(1~4주). 11/13 AMAT 실적과 FY27 가이던스, 12/10(KST, 미국 12/9) FOMC 가 두 관문입니다. 가이던스가 2027년 웨이퍼 팹 장비(WFE) 전망을 유지하고 현물 월간이 플러스면 바닥 다지기 쪽, 둘 중 하나가 깨지면 다운턴 시나리오 확률을 올립니다.
중기(1~6개월). 1분기 계약가 협상 결과와 2027년 CAPEX 가이던스 확정이 사이클 위치를 정합니다. 범용 DRAM 실질 증설이 자료 전망을 크게 넘기면 2028년 절벽이 앞당겨집니다.
피할 것. 후행 PER 82.85배(11/11)인 한미반도체처럼 밸류에이션이 HBM 성장에 전부 걸린 종목의 추격 매수. 2028년 양산이 목표인 테라팹 테마의 선반영 매매. 현물가 1주 등락만 보고 사이클을 판정하는 일.
6. 그래서 무엇을 할 것인가
보유자. SK하이닉스·삼성전자를 들고 있다면 11/9 저점 1,115,000원(종가 기준)이 지켜지고 DDR5 월간 등락이 플러스인 동안 유지를 검토합니다. 서버 DRAM 오더컷이 1월 말까지 확인되면 비중 축소를 검토합니다. 대기자. 아직 없다면 외국인 5일 합이 플러스로 돌아서고 12/10(KST, 미국 12/9) FOMC 성명·점도표에서 추가 인상 시사가 약해진 뒤 진입을 검토합니다. 그 전에는 현물 1주 반등에 따라붙지 않습니다. 관련(소부장). 원익IPS(1주 +7.46%, 고점 대비 −56.8%)·한미반도체(1주 +8.21%, −55.6%)는 11/13 AMAT 가 2027년 WFE 성장 전망을 유지하면 2027년 발주 사이클 수혜를 검토합니다. 가이던스가 꺾이면 2028년 절벽은 장비주에 먼저 옵니다.
이 글은 정보 제공용이며 투자 권유가 아닙니다. 판단과 책임은 투자자 본인에게 있습니다.
알파증류소 인사이트는 공개 자료와 알파증류소 수집 데이터로 작성한 시장 해설이며 특정 종목의 매매 권유가 아닙니다. 투자 판단의 최종 책임은 투자자 본인에게 있습니다.