장비주는 과잉을 먼저 팔았고 반입은 상반기부터입니다 — 원익IPS 한 달 −39.8%, CAPEX +55%

제작 노트 · 조사 에이전트 4 · 원장 73행 · 본문 숫자 83/83 원장 대조 · 반론 2회(반박 수정 뒤 통과) · 집필 모델 fable · 30분
인사이트 리포트 · 담당 김도훈(반도체 애널리스트) · 가격보다 출하가 먼저입니다 — 2028년 과잉 논쟁을 장비 반입 일정으로 판정합니다 숫자 원천: ① 알파증류소 수집 DB(hist_daily_price·hist_sector_daily·hist_daily_investor·hist_market_funds·hist_stock_fundamental) ② 공개 지수 시세(ref_series ^SOX·TSM·NVDA·SMH, macro_live) ③ 국내 증권가 자료(11/10~11/12) ④ 공개 역사 데이터(검증 원장 refs.md). 확인되지 않은 수치는 '참고값'으로 표시합니다.
결론장비주의 한 달 −39.8%(원익IPS, 11/12 종가)는 2028년 공급 과잉을 미리 판 값이고, 데스크는 2027년 상반기 신규 팹 장비 설치가 예정대로 진행된다는 쪽에 섭니다(기본 시나리오 확률 50%). 12월~1월 서버 DRAM 계약가 협상에서 동결이나 인하가 확인되면 판단을 바꿉니다.
1. 결론 먼저 — 장비는 메모리보다 먼저 바닥 논쟁에 들어갔습니다
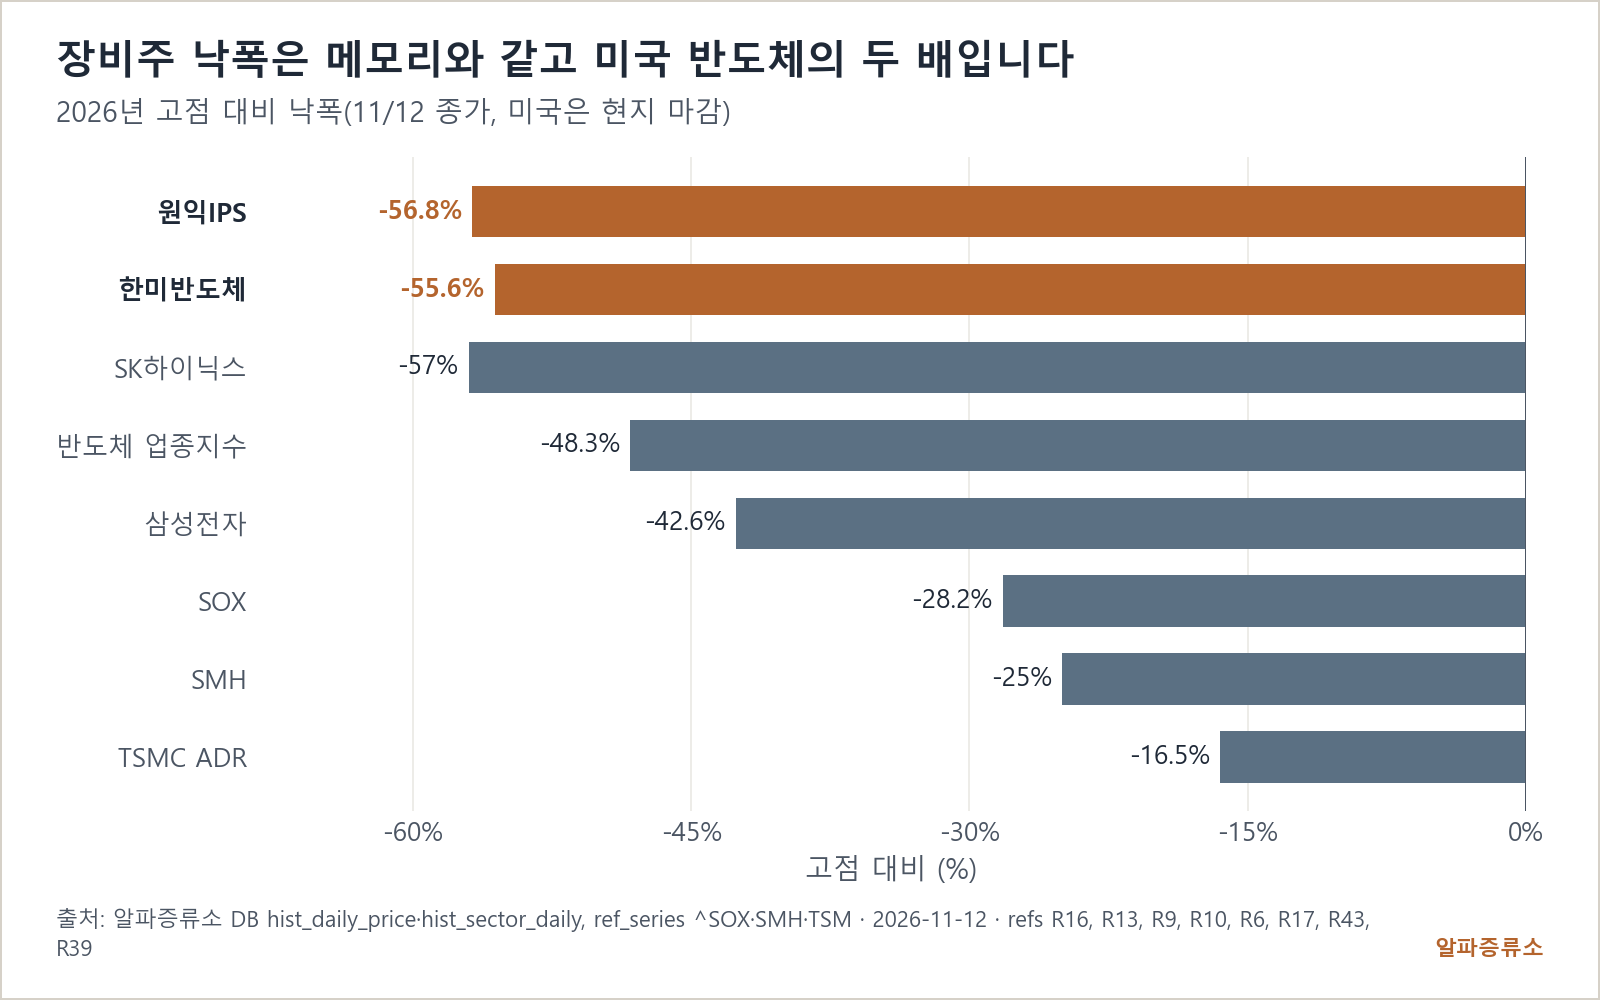
원익IPS는 고점(6/12) 대비 −56.8%(11/12 종가), 한미반도체는 −55.6%(11/12 종가)입니다. SK하이닉스 −57.0%(11/12 종가)와 같은 깊이인데, 한 달 낙폭은 장비가 훨씬 큽니다. 원익IPS 1개월 −39.8%(10/13→11/12) 대 SK하이닉스 −13.9%(10/13→11/12)입니다. 시장은 2027년 DRAM CAPEX +55%(2027E, 참고값)를 2028년 과잉의 씨앗으로 읽고 장비부터 팔았습니다. 데스크는 반대로 봅니다. CAPEX 숫자는 헤드라인이고, 주가를 움직이는 것은 반입 일정입니다.
지금 켜진 것은 셋입니다. 첫째, 서버 DRAM 계약가가 1Q27에도 오른다는 전망(혼합 ASP +10~15% QoQ, 1Q27E, 참고값)이 아직 살아 있습니다. 둘째, 리드타임이 18주(11월, 참고값)로 한 주 줄었습니다. 수급 완화의 첫 신호일 수 있습니다. 셋째, 엔비디아 CEO 교체와 미 10년물 5.103%(11/13 04:59 잠정)가 멀티플을 누릅니다.
2. 핵심 표 — 장비·메모리·해외 피어의 낙폭과 반등
| 대상 | 11/12 종가 | 2026 고점 대비(11/12) | 2차 저점(11/9) | 1주(11/5→11/12) | 1개월(10/13→11/12) |
|---|---|---|---|---|---|
| 원익IPS | 79,200원 | −56.8% | −63.9% | +7.5% | −39.8% |
| 한미반도체 | 181,900원 | −55.6% | −61.5% | +8.2% | −20.9% |
| SK하이닉스 | 1,254,000원 | −57.0% | −61.8% | −0.6% | −13.9% |
| 삼성전자 | 208,000원 | −42.6% | — | +3.2% | −11.1% |
| 반도체 업종지수 | — | −48.3% | — | +0.9% | −13.8% |
| SOX(미국, 현지 마감) | — | −28.2% | — | +16.6% | −13.9% |
| TSMC ADR(미국, 현지 마감) | — | −16.5% | — | — | — |


낙폭의 끝은 같고 속도가 다릅니다. 장비 두 종목은 11/9 2차 저점에서 −63.9%, −61.5%까지 갔고 SK하이닉스도 −61.8%였습니다. 그런데 한 달로 끊으면 장비가 메모리의 세 배를 반납했습니다. 반등은 장비가 먼저입니다. 1주 수익률이 원익IPS +7.5%, 한미반도체 +8.2%인데 SK하이닉스는 −0.6%입니다. 미국은 다릅니다. SOX는 고점 대비 −28.2%(11/12 현지 마감), TSMC ADR은 −16.5%(11/12 현지 마감)로 한국의 절반 이하입니다. 미국 장비 피어는 원장에 없음(수집 요청 #40)입니다.
3. 쟁점 셋 — CAPEX 숫자, 반입 일정, 계약가
장비주가 먼저 깊게 빠진 것은 CAPEX 삭감을 가격에 넣었기 때문입니다. 반도체 업종지수는 고점 대비 −48.3%(11/12 종가)인데 원익IPS는 1개월 −39.8%로 업종 1개월 −13.8%의 세 배입니다. 장비는 메모리 회사의 투자 결정에 후행하므로, 메모리가 오더컷을 받으면 장비는 발주 취소를 받습니다. 시장은 그 순서를 미리 샀습니다. 반대 논거도 있습니다. 2027년 CAPEX가 늘수록 2028~29년 공급 과잉이 커진다는 사이클 논리이고, 고객사 재무 부담이 발주 일정을 늦출 수 있다는 지적(국내 증권가 자료 11/11)입니다.
2027년 CAPEX +55%는 과잉의 숫자가 아니라 반입 일정의 숫자입니다. 국내 증권가 자료(11/12)는 2027년 글로벌 DRAM CAPEX를 1,516억 달러(+55%, 참고값)로 봅니다. 같은 자료에서 HBM 할당분을 빼면 범용 DRAM 실질 캐파 증가는 +5%(2027E, 참고값) 안팎입니다. 신규 팹 일정은 언론 보도 기준으로 SK하이닉스 Y1이 클린룸 개방 2027년 2월·장비 설치 3~4월(ZDNet 2026-07-14, TrendForce 인용), 마이크론 아이다호는 2026년 장비 반입 뒤 2027년 중반 첫 웨이퍼 출하(Tom's Hardware)입니다. 삼성 P5는 3Q27부터 반입입니다(국내 증권가 자료 11/12). M15X는 반입 후 약 4개월 만에 첫 생산을 목표로 했고 풀 램프까지는 약 1년(4Q25→4Q26, 참고값)이 걸렸습니다. 2027년 반입분의 본격 공급 기여는 2027년 말~2028년입니다. 장비 매출은 그 전에 잡힙니다. 가격보다 출하가 먼저입니다.
계약가는 아직 오르고, 깨질 자리도 분명합니다. 1Q27 혼합 DRAM ASP는 HBM 단가 인상으로 +10~15%(QoQ, 참고값) 재가속이 전망됩니다. 과거 2015·2018·2022년에는 주가 고점 뒤 약 3개월(참고값) 만에 오더컷이 왔는데, 이번에는 6월 고점 뒤 5개월째 오더컷이 없습니다(국내 증권가 자료 11/12). 약세 쪽은 현물가 조정과 리드타임 18주(참고값)를 수급 완화의 초기 신호로 읽습니다. 데스크의 무효화 조건은 하나입니다. 12월~1월 계약가 협상에서 서버 DRAM 동결·인하가 나오면 반입 일정이 뒤로 밀리고, 장비주의 선행 반등은 근거를 잃습니다.
역사와 같은 것은 2단 하락, 다른 것은 속도입니다. SK하이닉스는 2021-22 사이클에서 1차 저점 뒤 크게 반등하고 더 낮은 저점 −49.5%(2022-12-29)를 찍었습니다. 지금도 2단 하락입니다. 다른 것은 속도입니다. 고점 뒤 같은 143일(달력일)에 2021년 사이클(고점 2021-02-25)은 −18.2%, 2018년 사이클(고점 2018-05-23)은 −24.0%였는데 지금은 −57.0%(11/12 종가)입니다. 과거 두 사이클은 조정가 기준입니다. 2021-22 사이클은 고점에서 저점까지 672일이 걸렸고 지금은 143일째입니다. 저점 이후 회복 기간은 따로 봐야 합니다. 2021-22 사이클은 저점 뒤 고점 회복까지 411일, 2018 사이클은 358일이었습니다. 낙폭은 과거 바닥(2021-22 −49.5%, 2018 −39.5%)을 이미 넘었고, 시간은 아직 덜 지났습니다.

엔비디아와 금리는 멀티플 쪽 위험입니다. 블룸버그(11/12 23:00 KST 게시)는 엔비디아 CEO 젠슨 황이 물러났다고 보도했고, 엔비디아는 고점(10/6) 대비 −30.5%(11/12 현지 마감)입니다. 언유주얼 웨일스(11/12 21:29 KST 게시)는 샘 올트먼이 삼성 임원들에게 AI 수요가 이중 계산됐다고 말했다는 파이낸셜뉴스 보도를 옮겼습니다. 연방기금선물은 12월 FOMC(12/10) 25bp 인상 확률을 87.27%(11/13 잠정)로 봅니다. 후행 PER은 SK하이닉스가 배수가 절반 아래로(고점일 49.5배(6/22)→21.3배(11/12)), 삼성전자는 절반까지는 아니지만 크게(55.2배(6/18)→31.8배(11/12)) 내려왔습니다. DB의 후행 EPS가 6월 이후 같은 값이라 배수 하락은 주가 하락과 거의 같습니다. 금리가 오르는 한 배수가 먼저 돌아오기는 어렵습니다.

수급은 외국인이 팔고 기관이 받는 구도입니다. SK하이닉스 외국인은 20거래일 −7.0조원(10/16~11/12), 최근 5거래일 −2.5조원(11/6~11/12)입니다. 기관은 20거래일 +1.4조원(10/16~11/12)입니다. 코스피 전체 외국인 20거래일 −10.1조원(10/16~11/12)의 7할이 SK하이닉스 한 종목입니다. 신용융자잔고는 30.07조원(10/26)에서 25.93조원(11/11)으로 4.14조원 줄었습니다. 레버리지는 상당 부분 정리됐습니다.

4. 시나리오 — 확률 합 100
| 시나리오 | 확률(데스크 판단) | 그림 | 트리거 |
|---|---|---|---|
| A. 반입 일정 유지, 계약가 상승 지속 | 50% | 장비주가 메모리보다 먼저 11/9 저점을 지키고 회복. SK하이닉스는 2단 바닥 확인 | 1Q27 서버 DRAM 계약가 인상 타결(12월~1월 협상), Y1 장비 설치 개시(2027년 3~4월)와 아이다호 첫 웨이퍼 출하(2027년 중반) |
| B. 계약가 동결, CAPEX 집행 지연 | 30% | 장비주 2차 저점 재시험, 메모리는 횡보. 회복에 2018식 358일 이상 | 1Q27 혼합 ASP 상승률 +10% 미만으로 타결, 리드타임 18주 아래로 추가 단축 |
| C. 오더컷과 CAPEX 삭감(2018식) | 20% | 2차 저점 하향 이탈. 약세안 2028 영업이익 −46%(참고값)가 가격이 됨 | 4Q26 실적 콜(1월 말)에서 2027 CAPEX 가이던스 전년 대비 감소, 12MF PBR 1.1배(오더컷 시점 밴드) 하향 이탈 |
기본 시나리오가 과반이 아니라는 점을 밝힙니다. B와 C를 합친 하방 확률이 50%입니다. 반입이 예정대로 오는 경로는 A(50%)뿐이고, B(30%)는 반입이 몇 분기 늦어지는 경로입니다. 데스크의 무효화 조건은 B·C의 트리거와 같습니다.
5. 볼 것, 피할 것, 단기와 중기
볼 것(우선순위 순). ① 서버 DRAM 계약가 — 12월~1월 협상 결과, 문턱값은 1Q27 혼합 ASP +10%(참고값) 이상. ② 장비 반입 — Y1 장비 설치(2027년 3~4월) 개시와 아이다호 첫 웨이퍼 출하(2027년 중반) 여부(회사 IR). ③ 리드타임 — 18주(11월, 참고값)에서 더 줄면 경계. ④ 미 10년물 — 5.103%(11/13 잠정) 위에서는 배수 회복을 기대하지 않습니다.
단기(1~4주). 장비주는 11/9 2차 저점(원익IPS −63.9%, 한미반도체 −61.5%)을 종가로 지키는지가 기준입니다. 지키면서 계약가 인상이 확인되면 장비가 먼저 움직입니다. 깨지면 B 시나리오로 넘어갑니다.
중기(1~6개월). 1월 말 4Q26 실적 콜의 2027 CAPEX 가이던스가 판정합니다. 전년 대비 증가면 반입 일정이 굳어지고, 감소면 C 시나리오입니다.
피할 것. 첫째, CAPEX +55%(참고값)만 보고 장비 전체를 사는 것. 반입 시점이 다른 팹별 노출을 봐야 합니다. 둘째, SK하이닉스 외국인 순매도(20거래일 −7.0조원)가 끝났다고 가정하는 것. 셋째, 엔비디아 CEO 교체를 호재로 해석하는 것. 공급망 조달 일정의 불확실성입니다.
6. 그래서 무엇을 할 것인가
보유자. 장비주를 들고 있다면 11/9 2차 저점을 종가로 지키는 동안 유지를 검토합니다. 12월~1월 계약가 협상에서 서버 DRAM 동결·인하가 확인되면 비중 축소를 검토합니다. 시한은 1월 말 4Q26 실적 콜입니다.
대기자. 아직 없다면 1Q27 혼합 ASP 상승률 +10%(참고값) 이상으로 타결되고 Y1 장비 설치(2027년 3~4월)가 개시되거나 아이다호 첫 웨이퍼 출하(2027년 중반)가 확인될 때 장비주 진입을 검토합니다. 그 전에는 계약가 뉴스만으로 메모리 본주를 추격하지 않습니다.
관련(소부장·테마·대안). 반입 일정의 수혜는 전공정 장비(원익IPS)가 후공정(한미반도체)보다 먼저입니다. 시한은 2027년 3~4월 Y1 장비 설치 개시입니다. 피해 쪽은 2028년 양산 목표의 신규 팹 테마로, 계약가 동결이 확인되면 가장 먼저 흔들립니다.
이 글은 정보 제공용이며 투자 권유가 아닙니다. 판단과 책임은 투자자 본인에게 있습니다.
알파증류소 인사이트는 공개 자료와 알파증류소 수집 데이터로 작성한 시장 해설이며 특정 종목의 매매 권유가 아닙니다. 투자 판단의 최종 책임은 투자자 본인에게 있습니다.