출하는 사상 최대, 낙폭은 지난 사이클을 넘었습니다 — 반도체 수출 +331.2%, 하이닉스 −58.3%

제작 노트 · 조사 에이전트 4 · 원장 60행 · 본문 숫자 87/87 원장 대조 · 반론 1회(통과) · 집필 모델 fable · 31분
인사이트 리포트 · 담당 김도훈(반도체 애널리스트) · 실적·출하 지표로 사이클 위치를 다시 잽니다
결론우리는 이번 낙폭을 메모리 다운턴이 아니라 한국 시장의 유동성 청산 가격으로 봅니다(바닥권 형성 확률 45%, 저점 재이탈 35%). 11월 D램 고정거래가(11월 말 발표)가 10월 27.5달러에서 하락으로 돌아서면 다운턴 진입으로 판단을 바꿉니다.
1. 결론 먼저 — 다운턴의 증거는 가격이 아니라 출하에서 찾아야 합니다
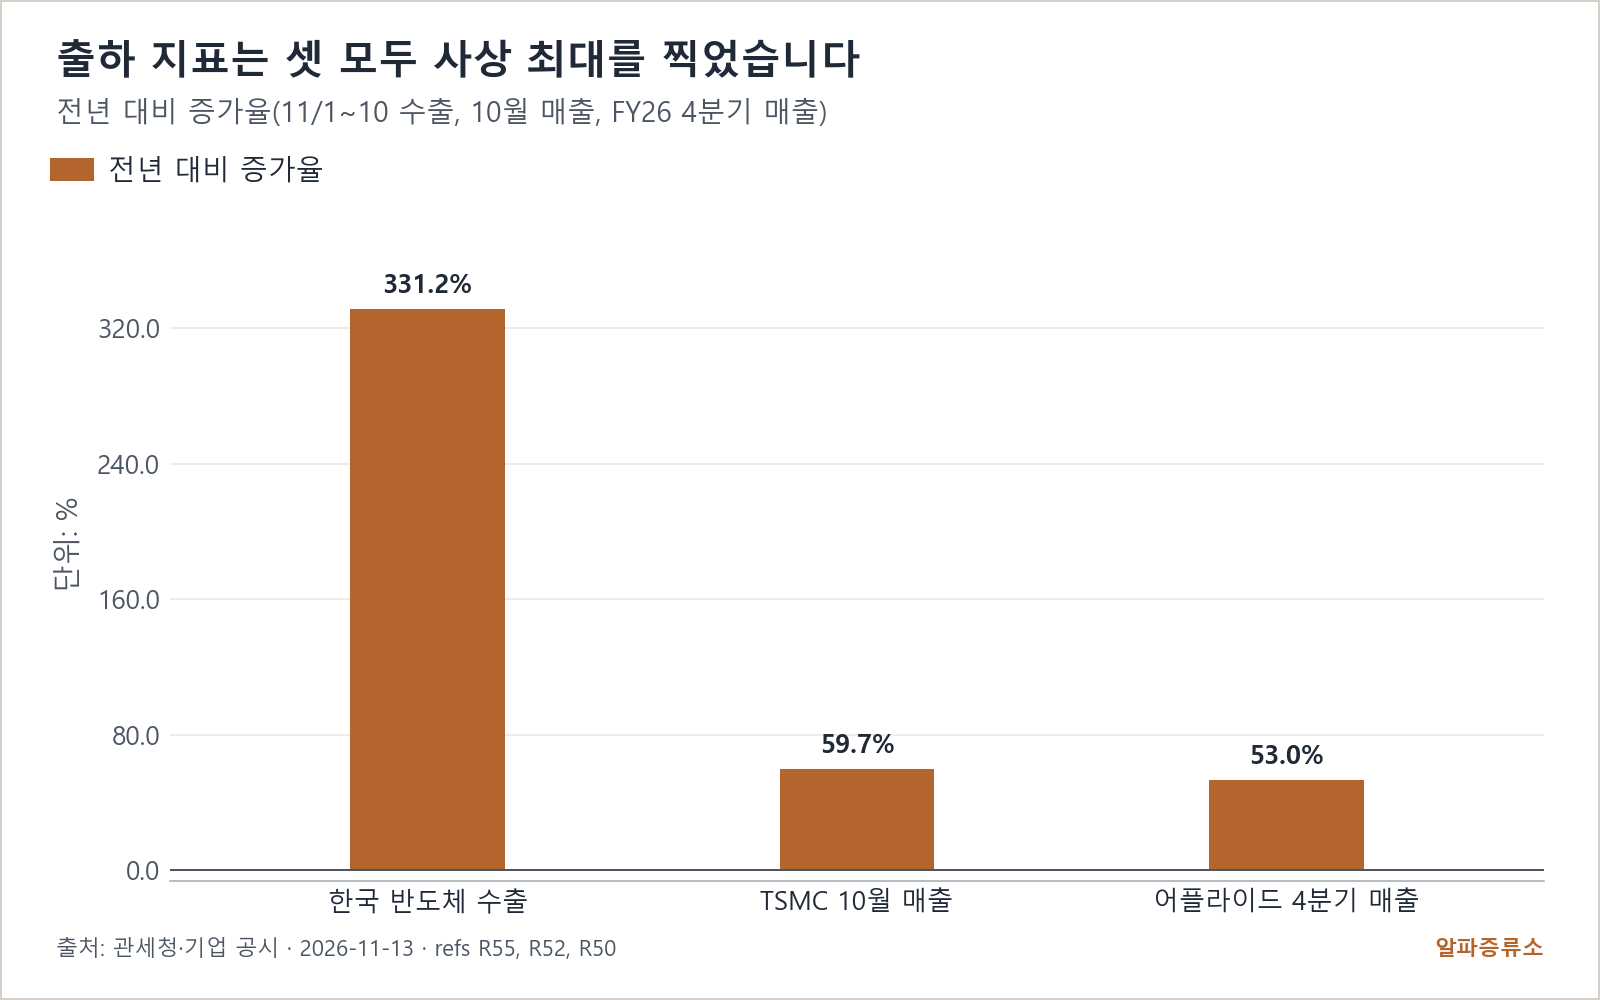
가격보다 출하가 먼저입니다. 반도체 수출은 11/1~10 열흘에 166억달러, 전년 대비 +331.2%로 열흘 기준 사상 최대였습니다. TSMC 10월 매출은 5,868.9억 대만달러(+59.7%)로 월간 최대, 어플라이드머티어리얼즈 FY26 4분기 매출은 104.1억달러(+53%)로 분기 최대였습니다. 출하 지표 셋이 모두 최대인데 주가는 SK하이닉스 −58.3%, 삼성전자 −43.2%, 코스피 −42.0%(11/13 종가, 2026 고점 대비)입니다. 우리는 이 간극을 사이클 하강이 아니라 한국 시장에 집중된 유동성 청산으로 읽습니다. 메모리 다운턴은 주문 취소와 계약가 하락으로 시작하는데, 둘 다 아직 나타나지 않았습니다.
지금 켜진 것은 셋입니다. 위험 하나, 엔비디아는 CEO 사임(11/11 현지) 뒤 11/18 07:00 첫 실적을 냅니다. 주가는 고점 대비 −30.5%(11/12 마감)이고 가이던스가 흔들리면 AI 수요 서사가 흔들립니다. 위험 둘, 12/10 04:00 FOMC 선물 내재 인상 확률은 84.5%(추정), 미 10년은 5.103%(11/12)입니다. 할인율이 오르는 국면에서 배수 회복은 더딥니다. 기회 하나, 외국인 매도는 소진 국면입니다. 11/9~11/12 유가증권 외국인은 +1조 148억원 순매수로 돌아섰고 신용융자잔고는 10/26 30.07조원에서 11/12 25.77조원으로 −4.30조원 줄었습니다.
2. 핵심 표 — 출하·가격·주가 세 층의 온도
| 층 | 지표 | 값(기준) | 사이클 읽기 |
|---|---|---|---|
| 출하 | 한국 반도체 수출 | 166억달러, +331.2%(11/1~10) | 꺾임 없음, 수출 비중 49.7% |
| 출하 | TSMC 월 매출 | 5,868.9억 대만달러, +59.7%(10월, 11/10 발표) | 선단 공정 가동 유지 |
| 출하 | 어플라이드 분기 매출 | 104.1억달러, +53%(FY26 4분기) | 장비 반입 진행 중 |
| 가격 | PC DDR4 8Gb 고정거래가 | 27.5달러(10/30) | 사상 최고, 상승 지속 |
| 가격 | 낸드 128Gb MLC 고정거래가 | 30.61달러(10/30) | 보합, 21개월 상승 종료 |
| 주가 | SK하이닉스 | 1,216,000원(11/13), 고점 대비 −58.3% | 2021-22 전체 낙폭 초과 |
| 주가 | SK하이닉스 후행 PER | 21.34배(11/12) | 6/22 49.51배의 절반 이하 |
| 수급 | 유가증권 외국인 20거래일 | −10조 9,655억원(11/13 잠정 포함) | 매도 정점은 지남 |


세 층의 온도가 다릅니다. 출하는 뜨겁고, 가격은 D램 상승·낸드 보합으로 첫 둔화 신호가 나왔고, 주가는 이미 다운턴 바닥 수준입니다. 낸드 고정가 보합은 우리가 가장 무겁게 보는 가격 신호입니다. 다만 다운턴 판정은 D램 계약가 하락 전환이 있어야 하고, 그 첫 관측치는 11월 말에 나옵니다.
3. 같은 것과 다른 것 — 2021-22 사이클과 겹쳐 보면
속도가 다릅니다. 137일에 −61.2%입니다. SK하이닉스 2026 최대 낙폭은 고점 뒤 137일 만에 −61.2%(조정가)로, 2021-22 사이클 전체 −48.2%(672일)와 2018 사이클 −38.5%(211일)를 이미 넘었습니다. 같은 144일째에 2021 사이클은 −19.9%에 그쳤습니다. 삼성전자도 −47.0% 대 −40.1%, 코스피도 −44.9%(140일) 대 −34.8%(451일)로 과거 사이클 전체를 넘었습니다. 가격은 사이클 한 바퀴를 다섯 달에 선반영했다는 뜻입니다. 반대 논거도 있습니다. 빠르다는 것이 바닥의 증거는 아닙니다. 2018도 211일 급락형이었고 저점 뒤 회복에 363일이 걸렸습니다.
한국과 미국이 갈렸습니다. 하이닉스 −58.3%, 마이크론 −34.2%입니다. 2021-22에는 SK하이닉스 −48.2%, 마이크론 −49.6%, SOX −46.5%로 낙폭이 비슷했습니다. 지금은 SK하이닉스 −58.3%에 마이크론 −34.2%, SOX −28.2%(11/12 마감)입니다. 같은 D램을 파는 두 회사의 낙폭이 이렇게 갈린 것은 사이클 요인이 아니라 시장 요인입니다. 유가증권 외국인은 20거래일에 −10조 9,655억원을 팔았고 그중 SK하이닉스에서만 −7조 379억원이 나갔습니다. 11/12 하루에도 −8,622억원이었습니다. 반대 논거는 고점 밸류에이션입니다. SK하이닉스 후행 PER은 고점일 49.51배였으니 더 빠질 이유도 더 컸습니다.
출하는 아직 꺾이지 않았습니다. 어플라이드 +53%, TSMC +59.7%입니다. 어플라이드머티어리얼즈는 실적 뒤 1주 +19.3%(11/12 마감)로 반등했지만 고점 대비 −47.3%입니다. 증권가 다수는 2027 세계 전공정 장비 투자를 2,000억달러 이상, 삼성전자·SK하이닉스 합산 설비투자를 170조원으로 추정합니다. 우리는 그 추정이 1월 실적 발표의 가이던스로 확인되기 전까지 장비주 판단을 미룹니다. 국내 장비주는 1주 반등이 최대 +25.5%(주성엔지니어링)였지만 원익IPS −57.6%, 이오테크닉스 −41.6%(고점 대비)로 낙폭이 깊습니다. 반대 논거는 가격 쪽 첫 둔화입니다. 낸드 고정가 보합과 D램 리드타임 단축은 공급 여유가 생기기 시작했다는 신호입니다.
이중 바닥은 같습니다. 1차 저점 1,322,000원, 2차 저점 1,115,000원입니다. SK하이닉스는 6/22 고점 2,919,000원에서 7/30 1,322,000원까지 밀렸고, 9/21 1,879,000원까지 반등한 뒤 11/9 1,115,000원(−61.8%)에서 2차 저점을 찍었습니다. 2021-22도 1차 저점 뒤 반등을 거쳐 2차 저점이 최종 저점이었습니다. 다만 이번 2차 저점이 최종인지는 확인되지 않았습니다. 11/13 종가 1,216,000원은 2차 저점 위에 있고, 1주 +3.4%(삼성전자 +6.5%)로 반등 폭은 작습니다.

4. 시나리오 — 확률 합 100
| 시나리오 | 확률(데스크 판단) | 그림 | 트리거 |
|---|---|---|---|
| A 바닥권 형성 | 45% | 11/9 2차 저점(SK하이닉스 1,115,000원)을 종가로 지키며 횡보, 외국인 매도 소진 | 11월 D램 고정거래가 상승 유지(11월 말), 외국인 20거래일 누적 순매도 축소 |
| B 저점 재이탈 | 35% | 11/18 엔비디아 가이던스 실망 또는 12/10 FOMC 인상 충격으로 2차 저점 종가 이탈 | SK하이닉스 종가 1,115,000원 하회 확정, 11월 D램 고정거래가 하락 전환 |
| C 빠른 회복 | 20% | 9/21 반등 고점 1,879,000원 재시험 | 11/18 엔비디아 가이던스 상향과 12/10 FOMC 동결이 함께 올 때 |
가장 큰 시나리오 A는 과반이 아닙니다. 2차 저점이 지켜지는 A와 C를 합치면 과반을 넘지만, B 35%는 두 이벤트가 모두 나쁘게 나오면 바로 현실이 되는 크기입니다.


5. 볼 것, 피할 것, 단기와 중기
볼 것(우선순위 순). ① 11월 D램 고정거래가(11월 말 발표). 현재 10월 27.5달러(10/30), 문턱은 전월 대비 하락 전환입니다. ② 유가증권 외국인 순매수. 11/13 −5,475억원(잠정)으로 하루 매도가 다시 나왔고, 문턱은 20거래일 누적 −10조 9,655억원이 줄어드는지입니다. 삼성전자는 11/9~11/12 +1조 2,278억원 순매수, SK하이닉스는 −5,982억원으로 아직 갈립니다. ③ 11/18 07:00 엔비디아 실적. 문턱은 다음 분기 가이던스 상향 여부입니다. ④ 12/10 04:00 FOMC. 인상 확률 84.5%(추정)는 이미 가격에 있고, 문턱은 인상 폭 확대 쪽으로 내재 확률이 움직이는지입니다.
단기(1~4주). 11/18과 12/10 두 이벤트 사이에서는 SK하이닉스 2차 저점 1,115,000원의 종가 확정 이탈 여부로만 판단합니다. 이탈 없이 11월 D램 고정거래가 상승이 유지되면 시나리오 A로 봅니다.
중기(1~6개월). 2021-22 사이클은 저점에서 전고점까지 411일이 걸렸습니다. 이번에도 회복은 분기 단위이고, 1월 하순 실적에서 1분기 출하 가이던스를 확인하기 전에는 전고점 회복을 가정하지 않습니다. 설비투자 170조원 추정이 가이던스로 확인되면 장비 쪽 판단을 먼저 바꿉니다.
피할 것. ① 현물가 하락 기사에 다운턴을 선언하는 것. 계약가와 출하가 꺾이기 전에는 근거가 없습니다. ② 낙폭 큰 장비주를 1주 반등률만 보고 따라가는 것. +25.5% 뒤의 변동성은 대형주보다 큽니다. ③ 엔비디아 경영 공백을 메모리 수요 감소와 등치하는 것. 11/18 가이던스 전에는 숫자가 없습니다.
6. 그래서 무엇을 할 것인가
보유자. 유지로 봅니다. SK하이닉스 종가가 11/9 저점 1,115,000원을 다시 내주고 11월 D램 고정거래가가 하락으로 돌아서는 두 조건이 함께 오면(11월 말) 비중 축소를 검토합니다.
대기자. 11/18 엔비디아 실적과 11월 말 D램 고정거래가 두 확인 전에는 진입하지 않습니다. 둘을 통과하고 외국인 20거래일 누적 순매도가 줄어드는 것이 확인되면 분할 진입을 검토합니다.
관련(소부장). 장비주는 1월 실적 발표에서 2027 설비투자 가이던스가 170조원 추정을 확인할 때 검토합니다. 그 전에는 전공정 장비 가운데 반입 일정이 공시된 곳만 봅니다.
자료: 한국거래소·미국 거래소 시세, 기업 공시(어플라이드머티어리얼즈·엔비디아·TSMC), 관세청 수출 통계, 공개 통계(FRED 등). 기준 시각은 머리 인용 둘째 줄.
이 글은 정보 제공용이며 투자 권유가 아닙니다. 판단과 책임은 투자자 본인에게 있습니다.
알파증류소 인사이트는 공개 자료와 알파증류소 수집 데이터로 작성한 시장 해설이며 특정 종목의 매매 권유가 아닙니다. 투자 판단의 최종 책임은 투자자 본인에게 있습니다.